Legalización de libros contables paso a paso
La correcta legalización de libros contables paso a paso constituye un requisito fundamental y obligatorio para la validez legal de la información financiera de una empresa. Este proceso, ante la autoridad tributaria correspondiente, no solo otorga fe pública a los registros, sino que es esencial para cumplir con las disposiciones legales y evitar potenciales sanciones. A continuación, se detalla el procedimiento ordenado para realizar este trámite de manera eficiente y conforme a la normativa vigente.
Procedimiento Detallado para la Legalización de Libros Contables Paso a Paso
La legalización de libros contables paso a paso es un trámite administrativo obligatorio para formalizar los libros principales de una empresa o profesional ante la autoridad competente, generalmente la Cámara de Comercio con jurisdicción. Este proceso otorga validez legal a los asientos registrados, siendo fundamental para cumplir con las obligaciones mercantiles y fiscales. A continuación, se desglosa el procedimiento integral.
1. ¿Qué Libros Contables se Deben Legalizar y Cuáles son sus Características?
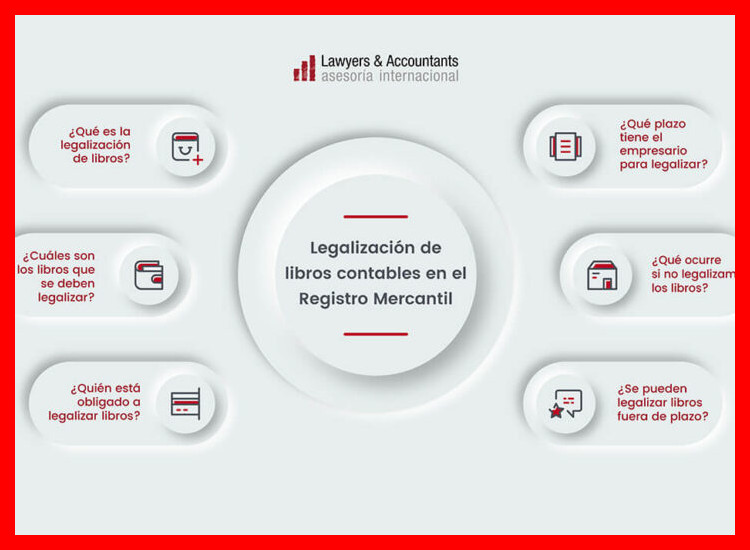
No todos los libros utilizados en contabilidad requieren legalización. Los obligatorios para la mayoría de las personas jurídicas son el Libro Diario y el Libro de Inventarios y Cuentas Anuales. El primero registra cronológicamente todas las operaciones económicas de la empresa, mientras que el segundo contiene el balance inicial, los balances de sumas y saldos trimestrales y las cuentas anuales (balance, cuenta de pérdidas y ganancias, memoria, estado de cambios en el patrimonio neto y estado de flujos de efectivo). Estos libros deben estar previamente foliados y encuadernados. Comprender esta distinción es el primer escalón en la legalización de libros contables paso a paso.
2. Preparación y Revisión Previa: Pasos Clave Antes de la Presentación
Antes de acudir a la Cámara de Comercio, una preparación meticulosa es crucial. Se debe verificar que los libros estén encuadernados, foliados (numerados página a página) y que las primeras hojas estén en blanco para los sellos de legalización. Es imprescindible revisar que la información registrada cumpla con los principios contables y que no existan enmiendas o tachaduras que puedan invalidar el trámite. Esta fase de control interno previene rechazos y retrasos, optimizando el proceso de legalización de libros contables paso a paso.
3. Presentación y Tramitación ante la Cámara de Comercio
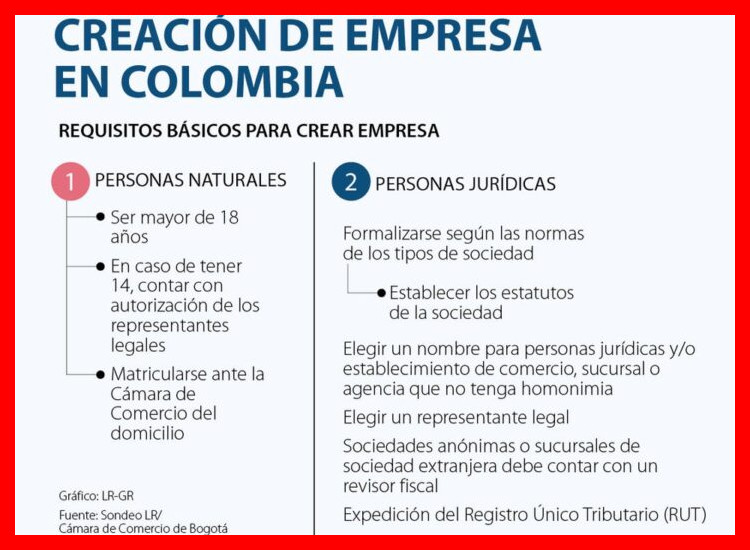
El paso central del proceso es la presentación física o telemática de los libros. Deberá presentarse una solicitud formal, los libros en cuestión, el pago de las tasas correspondientes y, dependiendo del caso, documentación adicional como el NIF de la empresa o el poder notarial del representante. La Cámara procederá a sellar cada una de las primeras hojas en blanco y la última foliada, consignando la fecha. Este acto materializa la legalización de libros contables paso a paso, otorgándoles fehaciencia.
4. Plazos Legales y Sanciones por Incumplimiento
El plazo general para la legalización es de cuatro meses siguientes al cierre del ejercicio económico. Por ejemplo, para un ejercicio cerrado el 31 de diciembre, el plazo vence el 30 de abril. El incumplimiento de este plazo puede acarrear sanciones económicas por parte de la Administración, y los libros no legalizados carecerán de validez probatoria en caso de inspección o conflicto legal. Respetar los plazos es un componente crítico dentro de la guía de legalización de libros contables paso a paso.
5. Diferencias entre Legalización, Sellado y Certificación Electrónica

Es importante distinguir estos conceptos. La legalización es el trámite general descrito. El sellado es el acto físico de estampación del sello de la Cámara. Actualmente, existe la opción de la certificación electrónica o legalización digital, donde los libros se presentan en formato digital (normalmente PDF) a través de la sede electrónica y se recibe un archivo válido legalmente, con la misma eficacia que el físico. Esta modalidad agiliza significativamente la legalización de libros contables paso a paso.
| Concepto Clave | Descripción | Responsable / Lugar |
| Libros Obligatorios | Libro Diario y Libro de Inventarios y Cuentas Anuales. | Contabilidad de la empresa. |
| Requisito Formal Previo | Encuadernación y foliación consecutiva. | Empresa / Profesional. |
| Plazo Legal de Presentación | 4 meses tras el cierre del ejercicio fiscal. | Establecido por el Reglamento del Mercantil. |
| Organismo Legalizador | Cámara de Comercio territorial correspondiente al domicilio social. | Administración Mercantil. |
| Modalidades de Tramitación | Presencial (física) o Telemática (certificación electrónica). | Opción de la empresa. |
Guía detallada: Legalización de libros contables paso a paso
¿Cuáles son los pasos específicos que debe seguir una empresa o profesional autónomo para legalizar sus libros contables ante el Registro Mercantil?
El proceso de legalización de libros contables paso a paso comienza con la preparación de los libros obligatorios (Diario, Inventarios y Cuentas Anuales, y en su caso, el de Sociedades) que deben estar sellados, foliados y encuadernados. Posteriormente, se debe solicitar cita previa en el Registro Mercantil provincial correspondiente al domicilio social, presentar la solicitud oficial junto con los libros físicos y el pago de la tasa, y finalmente, esperar a que el registrador estampe el sello y la diligencia de legalización, devolviendo los libros con validez legal.
Preparación y Requisitos Previos de los Libros
Antes de acudir al Registro, es crucial que los libros estén correctamente elaborados: deben ser los libros obligatorios según el tipo de empresa, foliados de forma secuencial e ininterrumpida, y encuadernados para garantizar su integridad. Cada página debe llevar el sello de la empresa o el del profesional autónomo. Para sociedades, es común requerir la firma de un administrador, y se debe verificar que la información contable esté completa y ajustada a la normativa del Plan General Contable. Esta preparación meticulosa es el primer eslabón en la legalización de libros contables paso a paso.
Presentación y Trámite en el Registro Mercantil
El trámite central requiere solicitar cita previa electrónicamente a través de la sede del Registro Mercantil correspondiente, presentándose luego de manera presencial con la documentación requerida. El funcionario verificará el cumplimiento formal de los libros y cobrará la tasa mercantil correspondiente. Es imprescindible llevar la solicitud firmada, los libros físicos y, en algunos casos, el DNI del representante y el documento de constitución de la empresa. La diligencia de legalización, que consiste en un sello, firma y anotación del Registro, se realiza normalmente en el acto, aunque puede haber plazos de varios días si la unidad registral tiene mucha carga de trabajo.
Plazos, Costos y Consideraciones Clave
Respetar los plazos legales es fundamental, ya que los libros del ejercicio deben presentarse dentro de los cuatro meses siguientes al cierre del ejercicio social. El costo del trámite está sujeto a la tasa mercantil vigente, cuyo importe puede consultarse en la web del Registro. Una consideración esencial es que, aunque el proceso se inicia con la presentación física, cada vez más Registros Mercantiles permiten la presentación telemática de los libros, un detalle que debe confirmarse localmente. Omitir este trámite puede acarrear sanciones y problemas en actuaciones administrativas o auditorías.
| Concepto | Detalle Específico |
|---|---|
| Libros Obligatorios a Legalizar | Diario, Inventarios y Cuentas Anuales; Libro de Actas para sociedades. |
| Plazo Máximo de Presentación | 4 meses desde el cierre del ejercicio económico. |
| Tasa Aproximada (Ejemplo) | Varía por comunidad; para un libro Diario suele oscilar entre 25 y 40 euros. |
| Documentación Adicional Típica | Solicitud oficial (Modelo normalizado), DNI del solicitante y poderes si actúa un tercero. |
¿Qué documentación y requisitos previos son necesarios para iniciar el trámite de legalización de libros contables?

Para iniciar el trámite de legalización de libros contables se requiere, previamente, que los libros estén debidamente encuadernados, foliados y llevados al día según el tipo de sociedad, presentando el formulario de solicitud específico, el comprobante de pago de los derechos legales, una copia del RUC vigente, el documento de constitución social (para personas jurídicas) y, en muchos casos, una declaración jurada del contador que certifique la veracidad de los asientos; el proceso completo de legalización de libros contables paso a paso exige verificar los requisitos particulares de la Superintendencia Nacional de los Registros Públicos (SUNARP) o la entidad reguladora correspondiente, ya que estos pueden variar según el país y el régimen tributario.
Documentos Obligatorios para Personas Jurídicas
Para las empresas constituidas como personas jurídicas, la documentación central incluye la copia legalizada del acta de constitución y sus modificatorias, el documento de identidad del representante legal, el certificado de vigencia de poder y el RUC actualizado, acompañados del formulario de solicitud y el pago de tasas; es crucial que todos los libros a legalizar (como el Diario, el Mayor y de Inventarios y Balances) cumplan con los formalismos de ley en su presentación física o digital, según corresponda, antes de ser presentados ante el registro mercantil para su posterior sellado y registro oficial.
Requisitos Específicos para Personas Naturales con Negocio
Las personas naturales con empresa unipersonal o que ejercen actividad comercial deben acreditar su condición con la copia del DNI y el certificado de inscripción en el RUC como negocio, adjuntando la solicitud firmada y el recibo de pago; los libros contables, que deben estar previamente foliados y encuadernados, requieren la firma y sello de un contador público colegiado que respalde la información registrada, asegurando que se ajusta a las normas tributarias y comerciales vigentes para proceder con la legalización de libros contables paso a paso ante la autoridad competente.
Procedimiento y Consideraciones Fiscales
El procedimiento administrativo implica la presentación física o virtual de la carpeta completa en la oficina registral según la jurisdicción, donde se verifica el cumplimiento de todos los requisitos formales; es vital considerar que la obligación de legalizar los libros está vinculada al ejercicio gravable y al régimen tributario (común o especial), por lo que el cronograma debe alinearse con los plazos fiscales para evitar sanciones. A continuación, se detallan los elementos clave del proceso:
| Etapa | Descripción | Plazo Aproximado |
|---|---|---|
| Preparación | Encuadernación, foliación y llenado completo de los libros por un contador. | Variable (días a semanas) |
| Revisión Preliminar | Verificación interna de que toda la documentación soporte esté en orden. | 1-3 días hábiles |
| Presentación | Entrega de la solicitud y documentos ante el registro (SUNARP u otro). | 1 día |
| Calificación Registral | Evaluación formal por parte del funcionario para su aprobación. | 5-15 días hábiles |
| Entrega | Retiro de los libros legalizados con sello y firma de autoridad. | 1-2 días hábiles post aprobación |
¿En qué consiste el proceso de legalización de la contabilidad y cómo se diferencia de la legalización de los libros físicos?

El proceso de legalización de la contabilidad consiste en el acto formal ante la autoridad fiscal competente (como la DIAN en Colombia o el SAT en México) mediante el cual se presenta y se certifica el sistema contable completo de una empresa, incluyendo sus políticas, procedimientos, registros electrónicos y estados financieros, para que tenga validez legal y sea el medio de prueba oficial. Se diferencia de la legalización de los libros físicos tradicional, que era un trámite específico para autenticar cada libro encuadernado (como el Diario y el Mayor) mediante sellos y firmas en sus hojas, ya que la legalización contable moderna es un procedimiento integral y único que abarca toda la información contable digital, sin requerir la presentación física de libros individuales, adaptándose a los entornos de contabilidad electrónica y cumpliendo con las obligaciones de presentación de reportes en los portales de las administraciones tributarias.
Marco Legal y Obligación de la Legalización Contable
El marco legal que rige la legalización de la contabilidad varía por país pero tiene un objetivo común: establecer el conjunto de libros y registros contables como prueba fehaciente ante la ley y la autoridad tributaria. En jurisdicciones como Colombia, es un requisito obligatorio para comerciantes que deben inscribir su sistema contable (libros, documentación soporte y software) ante la Cámara de Comercio y luego presentarlo ante la DIAN. Este proceso, que sustituyó a la antigua legalización de libros físicos, consolida la validez legal de toda la información financiera digital, siendo un deber formal cuyo incumplimiento puede acarrear sanciones. La legalización de libros contables paso a paso actual implica el registro digital del sistema, no el sello físico de tomos encuadernados.
Procedimiento y Entidades Involucradas en el Trámite
El procedimiento para la legalización contable moderna es predominantemente digital y se realiza a través de los portales electrónicos de las entidades competentes. Generalmente involucra dos instancias clave: primero, la Cámara de Comercio con jurisdicción en el domicilio de la empresa, donde se registra y protocoliza la información del sistema contable; y segundo, la autoridad tributaria nacional (como la DIAN, SAT o SUNAT), ante la cual se presenta formalmente dicho sistema para su reconocimiento y control. A diferencia del trámite obsoleto de legalizar libros físicos uno a uno, este proceso es declarativo y centralizado, requiriendo la carga de formatos específicos, la declaración de las características del software contable y, en algunos casos, la presentación de los estados financieros.
Diferencias Clave con la Legalización Tradicional de Libros
Las diferencias entre ambos conceptos son fundamentales y reflejan la evolución de la normativa hacia la digitalización. La legalización tradicional de libros físicos se centraba en el objeto material: cada libro encuadernado (Diario, Mayor, Inventarios) era sellado y foliado por la autoridad, otorgándole autenticidad a ese ejemplar concreto. En contraste, la legalización de la contabilidad contemporánea es un acto administrativo que recae sobre el sistema de información contable en su totalidad, sin importar su formato digital o la cantidad de registros. Mientras el método antiguo validaba el soporte físico, el moderno valida el proceso y la integridad del sistema digital, siendo dinámico y requiriendo actualizaciones ante cambios sustanciales en las políticas o el software contable utilizado.
| Aspecto | Legalización de la Contabilidad (Moderna) | Legalización de Libros Físicos (Tradicional) |
|---|---|---|
| Objeto del Trámite | El sistema contable integral y los registros digitales. | Los libros encuadernados de forma física (tomos). |
| Soporte Principal | Medios electrónicos y archivos digitales. | Papel, con hojas numeradas y encuadernadas. |
| Proceso Típico | Declaración y presentación en portales web de la autoridad fiscal. | Presentación física de los libros para sellado y foliación. |
| Alcance | Todo el proceso contable, políticas, estados financieros y reportes. | Solo los libros específicos presentados (ej. Diario, Mayor). |
| Flexibilidad y Actualización | Requiere nueva declaración ante cambios relevantes en el sistema. | Limitada, cada nuevo libro requería un trámite individual. |
¿Ante qué organismo se realiza la legalización de los libros contables y cuáles son los plazos reglamentarios para efectuar este trámite?
La legalización de los libros contables, en la mayoría de las jurisdicciones, se realiza ante la Cámara de Comercio con jurisdicción en el domicilio principal del comerciante, siendo los plazos reglamentarios fundamentales: para los Libros Diario, Mayor y de Inventarios y Balances, un plazo máximo de cuatro (4) meses siguientes al cierre del ejercicio o año gravable (es decir, hasta el 30 de abril para contribuyentes con año calendario); y para los Libros Auxiliares, el plazo es de un (1) mes a partir de la fecha de su primera anotación.
Organismo Competente para la Legalización
El trámite de legalización debe gestionarse ante la Cámara de Comercio de la ciudad donde la empresa tenga registrado su domicilio principal, según lo establecido en el Código de Comercio; es crucial verificar la jurisdicción exacta, ya que realizar el trámite en la entidad incorrecta invalidará el proceso, y este organismo se encarga de sellar, foliar y autenticar los libros para darles validez legal como documentos fehacientes ante cualquier autoridad.
Plazos Reglamentarios Establecidos por Ley
La normativa mercantil fija plazos perentorios para la presentación: los libros principales (Diario, Mayor, e Inventarios y Balances) deben legalizarse dentro de los primeros cuatro meses del año siguiente al cerrado (plazo que vence, típicamente, el 30 de abril), mientras que los libros auxiliares (como el de Accionistas o Actas) disponen de un mes desde su primera utilización; incumplir estos términos puede acarrear sanciones y la imposibilidad de presentar los libros como prueba en juicio.
Procedimiento y Requisitos para el Trámite
Para una correcta legalización de libros contables paso a paso, el contribuyente debe presentar ante la Cámara de Comercio la solicitud formal, los libros debidamente encuadernados y foliados, junto con copia del RUT y el certificado de existencia y representación legal; el proceso culmina con el estampado de un sello, la firma de un funcionario autorizado y la asignación de un acta de legalización que certifica la autenticidad del documento.
| Elemento Requerido | Descripción | Nota Importante |
|---|---|---|
| Libros Físicos | Encuadernados, foliados y con índices. | Deben estar previamente elaborados según principios contables. |
| Formulario de Solicitud | Formulario único de la Cámara de Comercio. | Debe ser diligenciado en su totalidad y firmado. |
| Documentos de la Empresa | RUT y Certificado de Existencia vigente. | Generalmente con antigüedad no mayor a 30 días. |
| Poder (si aplica) | Si no acude el representante legal. | El poder debe estar debidamente autenticado. |
Información Importante
¿Cuál es el proceso básico para legalizar libros contables en una entidad gubernamental?
El proceso básico inicia con la impresión física de los libros (Diario, Mayor e Inventarios y Balances) en formato oficial, seguido de su presentación ante la Cámara de Comercio correspondiente a la jurisdicción del negocio, donde se solicita el registro y sellado de cada folio. Es crucial llevar la documentación de constitución de la empresa y el comprobante de pago de los derechos de registro.
¿Qué documentos necesito preparar para la legalización de mis libros?
Debe preparar los libros contables debidamente foliados y encuadernados, el documento de constitución de la empresa (acta o escritura pública), el NIT actualizado, el certificado de existencia y representación legal, y el comprobante del pago de los derechos de registro exigidos por la Cámara de Comercio. Consulte siempre los requisitos específicos de su localidad.
¿Existe un plazo límite para legalizar los libros contables cada año?
Sí, los libros contables deben ser presentados para su legalización dentro de los primeros cuatro meses siguientes al cierre del ejercicio fiscal anual. Es fundamental cumplir con este plazo para evitar sanciones, multas o inconvenientes en trámites futuros que requieran la exhibición de estos documentos en regla.
¿Puedo realizar el trámite de legalización de forma virtual o en línea?
Muchas Cámaras de Comercio en la actualidad ofrecen el servicio de legalización virtual. Sin embargo, este proceso típicamente aplica para la matrícula mercantil y otros registros, mientras que la legalización de los libros físicos usualmente requiere la presentación presencial de los tomos encuadernados para su sellado. Verifique la disponibilidad de este servicio en su cámara local.
Deja una respuesta