Cuándo te conviene más el RISE que el RIMPE
Al navegar el complejo panorama tributario para pymes y autónomos en Ecuador, la elección entre los regímenes simplificados puede marcar una diferencia significativa en la carga fiscal. Dos opciones destacan en este escenario: el Régimen Impositivo Simplificado para Emprendedores y Negocios Populares (RISE) y el Régimen Impostivo para Microempresas (RIMPE). Comprender sus matices es crucial para una decisión financiera acertada. Esta guía práctica busca dilucidar, precisamente, cuándo te conviene más el RISE que el RIMPE, analizando los umbrales de ingresos, la naturaleza de los gastos y las actividades económicas que hacen de uno u otro régimen la opción más ventajosa para tu negocio.
Evaluando tu perfil fiscal: Cuándo te conviene más el RISE que el RIMPE
La elección entre el Régimen Simplificado de Confianza (RISE) y el Régimen Impositivo para las Micro y Pequeñas Empresas (RIMPE) no es trivial y depende de una evaluación precisa de las características de tu actividad económica. Comprender Cuándo te conviene más el RISE que el RIMPE es fundamental para una planificación fiscal óptima. A continuación, se desglosan los escenarios clave para esta decisión.
1. Cuando tu volumen de ingresos anuales es moderado y estable
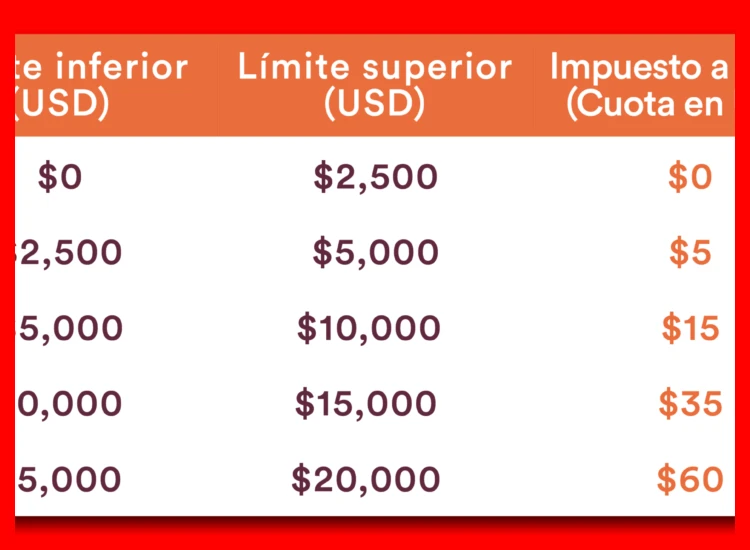
El RISE está diseñado para contribuyentes con ingresos brutos anuales que no superen los 100,000 USD. Si tus ingresos se mantienen consistentemente por debajo de este umbral y, crucialmente, lejos de acercarse a él, el RISE ofrece una predictibilidad envidiable. Al ser un régimen basado en el impuesto a la circulación de vehículos motorizados (en esencia, un impuesto sustitutivo único), tu obligación tributaria no fluctúa con tus ventas. Esto es ventajoso frente al RIMPE, donde el impuesto a la renta sí varía según la utilidad, pudiendo ser menos conveniente en períodos de alta rentabilidad dentro de los límites del régimen.
2. Cuando tu actividad genera márgenes de utilidad elevados
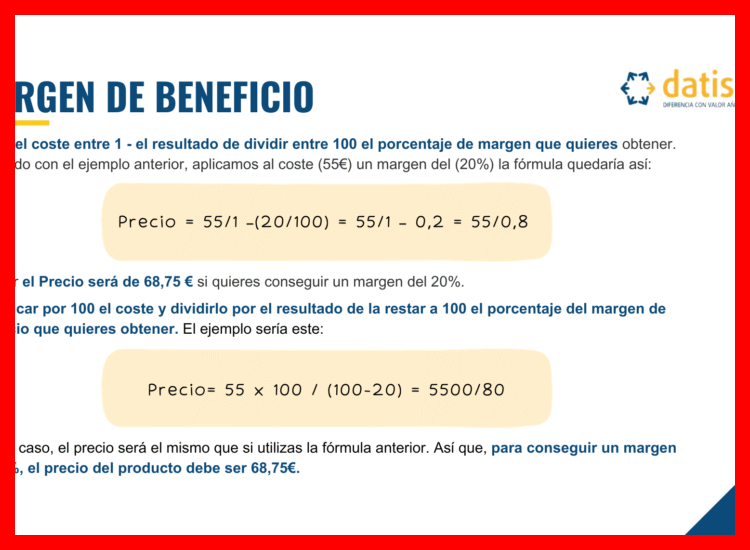
Esta es una de las consideraciones más importantes al analizar Cuándo te conviene más el RISE que el RIMPE. Si tu negocio es altamente rentable (con márgenes superiores al 20-30%), el RISE puede ser más beneficioso porque tributa una cantidad fija anual, independientemente de las ganancias. En el RIMPE, al gravar la renta neta, una mayor utilidad se traduce directamente en un mayor impuesto a pagar. Para negocios con buenos márgenes pero que se mantienen dentro del tope de ingresos del RISE, este régimen actúa como un escudo fiscal eficaz.
3. Cuando buscas la máxima simplicidad administrativa y predictibilidad
El RISE es, en esencia, el régimen más simple disponible. Implica el pago de un valor único anual y elimina por completo la obligación de declarar y pagar el Impuesto a la Renta propiamente dicho. Esta simplicidad se traduce en menores costos de contabilidad y una absoluta claridad sobre tu carga fiscal anual. Si valoras la tranquilidad y la mínima burocracia por encima de la posibilidad de optimizar el pago según rentabilidad variable, el RISE es la opción preferente.
4. Cuando no planeas realizar grandes inversiones deducibles en el corto plazo
El régimen RIMPE permite deducir ciertos gastos e inversiones para calcular la renta neta imponible. Si prevés un año con bajas necesidades de inversión en activos o gastos deducibles significativos, el beneficio de estas deducciones en el RIMPE se diluye. En este contexto, la fórmula fija del RISE gana atractivo. Optar por el RISE sería desaconsejable si tienes planeadas inversiones cuantiosas en maquinaria o tecnología, ya que en el RIMPE estas reducirían tu base imponible.
5. Cuando operas en sectores de baja deducción de gastos
Algunas actividades, como ciertos servicios profesionales o comercios digitales muy específicos, operan con una estructura de costos muy baja en relación con sus ingresos (alta renta presunta). Para estos casos, la renta neta en el RIMPE sería muy similar a la renta bruta, resultando en una carga tributaria potencialmente alta. El RISE, al ser un monto fijo, protege a estos contribuyentes de esa exposición, siendo una elección estratégica al determinar Cuándo te conviene más el RISE que el RIMPE.
| Factor de Decisión | Régimen RISE (Ventaja) | Régimen RIMPE (Ventaja) |
| Naturaleza del Tributo | Impuesto fijo anual (predictibilidad total). | Impuesto a la Renta sobre utilidad neta (varía anualmente). |
| Base de Cálculo | Independiente de ingresos o ganancias. | Renta neta (Ingresos menos gastos deducibles). |
| Complejidad Administrativa | Muy baja (solo declaración y pago del valor único). | Moderada (obligación de declarar renta, calcular deducciones). |
| Perfil de Rentabilidad Ideal | Negocios con márgenes de utilidad altos. | Negocios con márgenes ajustados o con muchos gastos deducibles. |
| Estrategia de Inversión | Cuando no hay planes de grandes inversiones deducibles. | Cuando se planifican inversiones importantes que reducen la base imponible. |
Cuándo te conviene más el RISE que el RIMPE: Guía Detallada para Decidir
¿En qué situaciones específicas un contribuyente obtiene mayores ventajas optando por el Régimen Simplificado de Confianza (RISE) en lugar del Régimen de Incorporación Fiscal (RIMPE)?
Un contribuyente obtiene mayores ventajas optando por el Régimen Simplificado de Confianza (RISE) en lugar del Régimen de Incorporación Fiscal (RIMPE) en situaciones específicas donde su actividad económica se caracteriza por ingresos anuales inferiores a los 3.5 millones de pesos, ya que el RISE está exento del pago del Impuesto sobre la Renta (ISR) y solo requiere la declaración del Impuesto al Valor Agregado (IVA) bimestral, simplificando enormemente la carga fiscal y administrativa; esta es la principal razón de Cuándo te conviene más el RISE que el RIMPE, especialmente para negocios con márgenes de utilidad reducidos que no pueden absorber el costo del ISR del 1% al 2.5% que aplica en el RIMPE, y para quienes la obligación de llevar contabilidad electrónica y emitir Comprobantes Fiscales Digitales por Internet (CFDIs) con todos los datos del RIMPE representa una complejidad operativa y un costo adicional no justificable para su volumen de negocio.
Comparación de Umbrales de Ingresos y Obligaciones Fiscales
La ventaja decisiva del RISE surge al comparar los límites de ingresos, pues mientras el RIMPE permite hasta 35 millones de pesos anuales, el RISE tiene un límite máximo de 3.5 millones, siendo esta restricción la que habilita su exención total del ISR; por tanto, para negocios que proyectan ventas dentro de este rango menor, el RISE ofrece un alivio fiscal inmediato al eliminar dicho impuesto, a cambio de cumplir únicamente con las declaraciones bimestrales de IVA, incluso con la posibilidad de aplicar la tasa del 0% si los ingresos son por actividades de enajenación de bienes no obsoletos, lo que constituye un escenario de mínima carga tributaria.
Simplicidad Administrativa y Contable
La simplicidad administrativa del RISE es una ventaja tangible frente al RIMPE, ya que los contribuyentes en este régimen no están obligados a llevar contabilidad electrónica ni a emitir CFDIs con todos los datos requeridos por el SAT para facturas, sino que pueden utilizar notas de venta simples para la mayoría de sus operaciones con el público en general; esta reducción de trámites burocráticos y la ausencia de costos asociados a software de contabilidad y facturación avanzado lo hacen ideal para microempresarios y comerciantes que priorizan la operación ágil y de bajo costo sobre la capacidad de deducir gastos, que sí es una ventaja propia del RIMPE pero conlleva una estructura administrativa más compleja.
| Aspecto Administrativo | Régimen Simplificado de Confianza (RISE) | Régimen de Incorporación Fiscal (RIMPE) |
|---|---|---|
| Contabilidad Electrónica | No obligatoria | Obligatoria |
| Facturación (CFDI) | Notas de venta (para público general), CFDI simplificado opcional | Obligatoria con todos los datos para todas las ventas |
| Declaraciones Anuales | No presenta declaración anual de ISR | Presenta declaración anual informativa |
| Deducción de Gastos | No aplica, al no pagar ISR | Sí aplica, para calcular el ISR a pagar |
Análisis de Actividades Económicas y Perfil del Negocio
El perfil del negocio es crucial, pues Cuándo te conviene más el RISE que el RIMPE se define claramente para actividades de comercio al menudeo, servicios personales independientes de baja escala o venta de bienes no obsoletos donde los gastos deducibles son mínimos y la utilidad es prácticamente equivalente al flujo de efectivo; en estos casos, la exención de ISR del RISE supera con creces la ventaja de deducir gastos que ofrece el RIMPE, régimen que resulta más adecuado para negocios con mayores ingresos, estructura de costos elevada y que requieren facturar de forma formal y detallada a otros contribuyentes (personas morales o físicas con actividad empresarial) para que estos a su vez puedan deducir las operaciones.
¿Bajo qué condiciones de ingresos, actividad económica y gastos resulta más conveniente el RISE frente al RIMPE para el cálculo del Impuesto Sobre la Renta (ISR)?
El Régimen Simplificado de Confianza (RISE) resulta más conveniente frente al Régimen Simplificado (RIMPE) principalmente cuando el contribuyente, cuya actividad económica está incluida en el listado positivo del SAT, tiene ingresos brutos anuales por debajo del límite superior del RISE (3.5 millones de pesos en 2024) y, de manera crucial, incurre en un nivel de gastos y deducciones muy bajo o nulo, ya que la principal ventaja del RISE es la exención total del pago del ISR y la obligación de presentar declaraciones mensuales, pagando únicamente el IVA a través de la Declaración Simplificada, lo que lo hace óptimo para negocios con altos márgenes de utilidad y pocos costos deducibles, mientras que el RIMPE, al calcular el ISR sobre el ingreso presunto (proporcional a los ingresos percibidos), puede generar una carga fiscal mayor para quienes tienen pocos gastos comprobables. Cuándo te conviene más el RISE que el RIMPE es, en síntesis, cuando tus ingresos son moderados y tus gastos deducibles son mínimos.
Comparativa de Límites de Ingresos y Actividades Permitidas
La elección entre RISE y RIMPE está delimitada estrictamente por los umbrales de ingresos y el catálogo de actividades. El RISE aplica para ingresos brutos anuales hasta 3.5 millones de pesos y solo para las actividades específicamente listadas en la regla 2.1.19. de la Resolución Miscelánea Fiscal, que son principalmente de servicios, comercio al por menor y manufactura a baja escala. En contraste, el RIMPE se divide en dos: RIMPE de Personas Físicas (límite de 3.5 millones) y RIMPE de Sociedades (límite de 7 millones), y permite una gama más amplia de actividades, incluyendo ciertos servicios profesionales. Por tanto, si tus ingresos están cerca o superan los 3.5 millones y tu actividad no está en el listado del RISE, el RIMPE será tu única opción dentro de los regímenes simplificados.
Impacto de la Estructura de Gastos y Deducciones en la Carga Fiscal
El núcleo de la decisión radica en la estructura de costos del negocio. El RISE no requiere comprobar gastos para el cálculo del ISR, ya que este impuesto es cero, por lo que beneficia enormemente a negocios con altos márgenes de utilidad y pocos egresos comprobables con CFDI, como algunos servicios personales o comercios digitales con bajos costos operativos. Por el contrario, el RIMPE calcula un ingreso presunto (que para 2024 es el 100% de los ingresos percibidos, aplicando una tasa del 1% o 1.25% sobre ello como pago provisional mensual), sin considerar gastos reales, lo que puede ser oneroso si los costos operativos son altos. Si tus gastos deducibles son significativos (superan, por ejemplo, el 30-40% de tus ingresos), incluso un régimen de Régimen General podría ser más favorable que el RIMPE.
Obligaciones Fiscales, Declaraciones y Beneficios Adicionales
Más allá del cálculo del impuesto, las obligaciones administrativas difieren sustancialmente. El RISE ofrece la mayor simplicidad: sin declaraciones mensuales de ISR y presentando únicamente la Declaración Simplificada para el IVA (generalmente cada dos meses). El RIMPE, si bien simplificado, mantiene la obligación de presentar declaración mensual de ISR e IVA (a través de la declaración normal, no la simplificada), calculando el pago provisional conforme a su tasa. Esta reducción de carga administrativa hace del RISE una opción muy atractiva para quienes priorizan la simplificación extrema. Adicionalmente, el RISE mantiene beneficios como la posibilidad de expedir CFDI con retenciones de ISR y el uso de la app del RISE para facturación.
| Aspecto Clave | RISE | RIMPE (Personas Físicas) |
|---|---|---|
| Límite Anual de Ingresos (2024) | Hasta $3,500,000 MXN | Hasta $3,500,000 MXN |
| Pago de ISR | Cero (Exento) | Tasa efectiva: ~1% a 1.25% sobre ingresos (pago provisional mensual) |
| Declaración de ISR | No presenta declaraciones mensuales | Declaración mensual obligatoria |
| Declaración de IVA | Declaración Simplificada (bimestral) | Declaración normal mensual |
| Gastos Deducibles | No se consideran para ISR | No se consideran para el cálculo del pago provisional |
| Actividades | Solo las incluidas en el listado positivo del SAT | Gama más amplia, incluye algunos servicios profesionales |
¿Qué beneficios fiscales y administrativos ofrece exclusivamente el RISE que lo hacen más atractivo que el RIMPE para ciertos negocios?
El Régimen Impositivo para las Sociedades Empresariales (RISE) ofrece beneficios fiscales y administrativos exclusivos que resultan particularmente atractivos para negocios con proyección de crecimiento controlado y ciertas características operativas, destacando principalmente su tasa impositiva fija del 1% sobre los ingresos brutos sin límite superior de ingresos, a diferencia del RIMPE que aplica una tarifa del 1.5% y está sujeto a topes máximos anuales. Administrativamente, el RISE permite la deducción de ciertos gastos como honorarios profesionales y servicios, brindando un margen de optimización fiscal, y aunque obliga a la facturación electrónica y contabilidad formal, esta estructura proporciona un historial financiero claro que facilita el acceso a crédito bancario y la formalización de contratos con grandes empresas, siendo una ventaja decisiva para negocios que priorizan la escalabilidad y las relaciones comerciales con clientes que exigen facturas con IVA, cuándo te conviene más el RISE que el RIMPE precisamente en estos escenarios de expansión previsible y necesidad de mayor sofisticación contable.
Ventaja Fiscal Principal: Tasa Fija y Base Imponible
La ventaja fiscal cardinal del RISE radica en la aplicación de una tasa del 1% sobre los ingresos brutos, un porcentaje inferior al 1.5% del RIMPE, y en la ausencia de un tope máximo de ingresos para permanecer en el régimen, lo que lo hace ideal para negocios con altos volúmenes de facturación pero bajos márgenes de utilidad. Además, a diferencia del RIMPE que grava todos los ingresos sin consideración de gastos, el RISE permite deducir ciertos costos y gastos específicos antes de aplicar la tarifa, como los honorarios a profesionales independientes y los servicios públicos, ofreciendo una legítima oportunidad para reducir la base imponible y optimizar la carga tributaria de manera legal y estructurada.
Beneficios Administrativos y de Formalización
En el ámbito administrativo, el RISE impone la obligación de llevar contabilidad completa y facturación electrónica, lo que, lejos de ser una desventaja, constituye un beneficio estratégico para el negocio. Esta formalización genera estados financieros auditables que son requisito fundamental para acceder a financiamiento bancario, participar en licitaciones públicas o establecer relaciones comerciales con grandes corporaciones que exigen proveedores completamente formalizados. Este marco proporciona una imagen de solidez y transparencia, facilitando la escalabilidad del negocio y su integración en cadenas de valor más grandes y exigentes.
Comparativa de Elegibilidad y Obligaciones Clave
La elección entre RISE y RIMPE está determinada por condiciones de elegibilidad y obligaciones divergentes que definen el perfil ideal de negocio para cada régimen. La siguiente tabla contrasta los aspectos clave que un contribuyente debe evaluar:
| Aspecto | RISE | RIMPE |
|---|---|---|
| Límite de Ingresos Anuales | Sin límite superior. | Hasta 300.000 USD (aproximadamente). |
| Tasa Impositiva | 1% sobre ingresos brutos (con deducciones permitidas). | 1.5% sobre ingresos brutos (sin deducciones). |
| Obligación Contable | Contabilidad completa y formal. | Registro simplificado de ingresos y gastos. |
| Facturación | Obligatoria electrónica. | No obligatoria para todos los casos. |
| Deducción de Gastos | Sí, para ciertos conceptos definidos. | No aplica. |
| Perfil de Negocio Ideal | Negocios en crecimiento, con gastos deducibles significativos y necesidad de formalización. | Microempresas y negocios de muy baja complejidad con ingresos limitados. |
Escenarios Ideales para Optar por el RISE
El RISE se convierte en la opción más ventajosa para negocios cuyas operaciones superan o tienen el potencial de superar el límite de ingresos del RIMPE, así como para aquellos cuyos gastos en conceptos deducibles (como servicios profesionales, arrendamientos o servicios básicos) representan una porción considerable de sus ingresos, permitiendo una efectiva reducción de la base gravable. También es ideal para emprendimientos que, desde su concepción, proyectan un crecimiento rápido y sostenido y requieren establecer una estructura financiera y contable sólida para atraer inversionistas o solicitar créditos, siendo este el contexto donde cuándo te conviene más el RISE que el RIMPE por sus beneficios a largo plazo.
¿En qué escenarios la carga fiscal total estimada (incluyendo ISR y, en su caso, IVA) es menor dentro del RISE en comparación con el RIMPE?
La carga fiscal total estimada es menor dentro del Régimen Simplificado de Confianza (RISE) en comparación con el Régimen Incorporación Fiscal (RIMPE) principalmente en dos escenarios clave: primero, para contribuyentes con ingresos anuales relativamente bajos que no superen el límite del RISE (actualmente $3,500,000 MXN) y cuyos gastos deducibles sean mínimos o nulos, ya que el RISE calcula el ISR aplicando una tasa fija del 1% sobre los ingresos sin permitir deducciones, resultando en una obligación predecible y frecuentemente menor que el cálculo progresivo del RIMPE que sí considera costos y gastos; y segundo, para actividades donde el IVA acreditable sea escaso o inexistente, dado que bajo el RISE el IVA se determina mediante un coeficiente de utilidad aplicado a los ingresos, lo que puede generar una carga de este impuesto sustancialmente inferior a la del RIMPE, donde se paga el IVA trasladado menos el IVA acreditable, situación que penaliza a quienes no pueden acreditar el impuesto en sus compras.
Análisis Comparativo por Nivel de Ingresos y Estructura de Gastos
La conveniencia fiscal entre regímenes se define críticamente por el nivel de ingresos y la capacidad de comprobar gastos. Cuándo te conviene más el RISE que el RIMPE es precisamente cuando tus ingresos anuales se sitúan en los rangos inferiores del límite del RISE y tu operación requiere pocas erogaciones formales o éstas no son fácilmente deducibles. En el RIMPE, el ISR se calcula sobre la utilidad fiscal (ingresos menos deducciones autorizadas) aplicando tarifas progresivas que van del 1.92% al 30%, por lo que si tus gastos son bajos, la base gravable se aproxima a tus ingresos totales, pudiendo resultar en un ISR mayor al 1% fijo del RISE. Para un contribuyente con altos gastos comprobables, el RIMPE suele ser más ventajoso, ya que reduce la base del ISR.
Impacto del Tratamiento del IVA y el Coeficiente de Utilidad
La carga del Impuesto al Valor Agregado (IVA) es un diferenciador fundamental. En el RISE, el IVA se paga mediante la aplicación de un coeficiente de utilidad (por ejemplo, 0.40) a los ingresos, para luego aplicar la tasa del IVA (16%) sobre ese monto estimado de utilidad, lo que efectivamente reduce la base gravable de este impuesto. En contraste, en el RIMPE se paga el IVA trasladado a clientes menos el IVA acreditable de las compras. Por tanto, Cuándo te conviene más el RISE que el RIMPE es cuando realizas pocas compras a proveedores que te facturen con IVA, ya que al tener poco IVA acreditable en el RIMPE, terminas pagando casi la totalidad del IVA cobrado, mientras que en el RISE el pago es una fracción preestablecida de tus ingresos, independientemente de tus compras.
Simulación Práctica con Cifras Comparativas
La siguiente tabla ilustra un escenario donde la carga total (ISR + IVA) es menor en el RISE, asumiendo un contribuyente con ingresos anuales de $800,000 MXN, pocos gastos deducibles ($100,000) y un IVA acreditable mínimo. Se utiliza un coeficiente de utilidad del 40% para el RISE y la tarifa progresiva del RIMPE para el ISR.
| Concepto | RISE | RIMPE |
|---|---|---|
| Ingresos Anuales | $800,000 | $800,000 |
| Gastos Deducibles / Coef. Utilidad | Coeficiente: 40% | $100,000 |
| Base para ISR | $800,000 (ingresos) | $700,000 (utilidad) |
| ISR a pagar (Tasa aplicada) | $8,000 (1% fijo) | $13,440 (Tarifa progresiva: ~1.92%) |
| Base para IVA | $320,000 (40% de ingresos) | $800,000 (ingresos) |
| IVA Causado (16%) | $51,200 | $128,000 |
| IVA Acreditable | No aplica | $5,000 (ejemplo bajo) |
| IVA a pagar | $51,200 | $123,000 |
| Carga Fiscal Total (ISR + IVA) | $59,200 | $136,440 |
Como se observa, Cuándo te conviene más el RISE que el RIMPE queda demostrado en este caso práctico donde, a pesar de la tasa fija del ISR, el tratamiento preferencial del IVA bajo el RISE genera una carga total significativamente menor para un negocio con bajo IVA acreditable y gastos reducidos.
Información Importante
¿Es más conveniente el RISE que el RIMPE para profesionales autónomos con ingresos moderados?
Sí, el régimen RISE suele ser más conveniente para autónomos o actividades empresariales cuyos ingresos anuales no superen los 150,000 euros, ya que simplifica la tributación aplicando un porcentaje fijo sobre los ingresos, mientras que el RIMPE (o Estimación Objetiva) está diseñado para actividades con signos externos predefinidos y puede resultar menos favorable si tus ingresos reales son significativamente menores a la estimación por módulos.
¿Cuándo es preferible optar por el RISE si mi actividad tiene gastos reducidos?

El RISE es especialmente ventajoso cuando los gastos deducibles de la actividad son bajos, dado que al tributar por un porcentaje sobre los ingresos (sin descontar gastos), la carga fiscal puede ser menor comparada con el régimen general del IRPF o incluso el RIMPE, donde la base imponible se calcula por módulos que estiman unos gastos estándar que podrían no reflejar tu realidad si operas con una estructura de costos muy eficiente.
¿Para un negocio nuevo o de reciente creación, conviene más el RISE?

Para negocios nuevos o de reciente creación con expectativas de ingresos progresivos, el RISE suele ser la mejor opción inicial por su sencillez administrativa y porque el pago de impuestos es directamente proporcional a los ingresos obtenidos, ofreciendo una liquidez inmediata. El RIMPE, al basarse en módulos, puede suponer una obligación fiscal fija aunque el negocio no haya generado beneficios aún.
¿El RISE es más conveniente si busco máxima simplicidad en la gestión fiscal?
Absolutamente, si tu prioridad es la máxima simplicidad y reducir al mínimo la gestión administrativa y contable, el RISE es la elección idónea, ya que elimina la necesidad de llevar un registro detallado de gastos y de calcular bases imponibles complejas. El régimen RIMPE, aunque también simplificado, requiere cumplir con los parámetros objetivos de módulos y puede implicar más obligaciones formales específicas de la actividad.
Deja una respuesta