Cómo acceder al crédito BanEcuador para microempresas
Para muchos emprendedores, el financiamiento es el impulso que necesita su negocio para crecer. Si tienes una microempresa en Ecuador, una de las opciones más relevantes es el apoyo estatal a través de programas específicos. Este artículo te explica cómo acceder al crédito BanEcuador para microempresas, detallando los requisitos, pasos y consejos para presentar una solicitud exitosa y convertir tu idea en un proyecto sostenible.
Requisitos y pasos clave para el financiamiento de tu negocio
Para cómo acceder al crédito BanEcuador para microempresas, es fundamental comprender que se trata de un proceso estructurado diseñado para evaluar la viabilidad de tu proyecto y tu capacidad de pago. BanEcuador, como banca pública, ofrece diversas líneas de crédito con condiciones preferenciales dirigidas específicamente a emprendedores, microempresarios y unidades económicas populares. El éxito de la solicitud depende de la preparación adecuada de la documentación y de presentar un planteamiento de negocio claro. A continuación, se desglosan los aspectos más importantes.
1. Conoce los tipos de crédito disponibles para microempresas
BanEcuador ofrece productos crediticios específicos para el sector microempresarial. Los más relevantes son el Crédito de Desarrollo Humano para actividades productivas y de comercio, y el Crédito Emprendedor para iniciar o fortalecer un negocio. También existe financiamiento para capital de trabajo, activos fijos y vivienda con negocio. Identificar cuál se ajusta a tus necesidades (inicio, expansión, compra de equipos) es el primer paso estratégico antes de solicitar cualquier documentación.
2. Reúne la documentación personal y empresarial exigida
La documentación es el soporte formal de tu solicitud. Deberás presentar copia de cédula de identidad y votación, planilla de servicios básicos (luz, agua o teléfono) a tu nombre, y los comprobantes de ingresos según tu actividad (en caso de tener negocio en funcionamiento, estados de cuenta, facturas de venta). Para el negocio, se valora tener registro en el RUC y, de ser posible, permisos municipales. Tener esta papelería ordenada acelera el proceso de evaluación.
3. Prepara y presenta tu plan de negocio o proyecto
Aunque no siempre se exige un documento extremadamente técnico, es crucial que puedas explicar de manera clara y concisa en qué usarás el crédito, cómo generarás ingresos para pagarlo y cuáles son tus proyecciones. Debes detallar la actividad económica, inversión requerida, costos operativos, proyección de ventas y un flujo de caja básico. Este plan demuestra seriedad y planificación, factores clave para la aprobación del crédito.
4. Evalúa tu capacidad de pago y elige el monto adecuado
Cómo acceder al crédito BanEcuador para microempresas de forma responsable implica solicitar un monto alineado con tu realidad financiera. La institución analizará tus ingresos versus tus gastos para determinar tu capacidad de endeudamiento. Es recomendable que tú mismo realices este cálculo: los pagos de la cuota no deberían comprometer más del 30-35% de tus ingresos netos. Solicitar un monto excesivo puede llevar al rechazo de la solicitud.
5. Sigue el proceso de solicitud y evaluación en BanEcuador
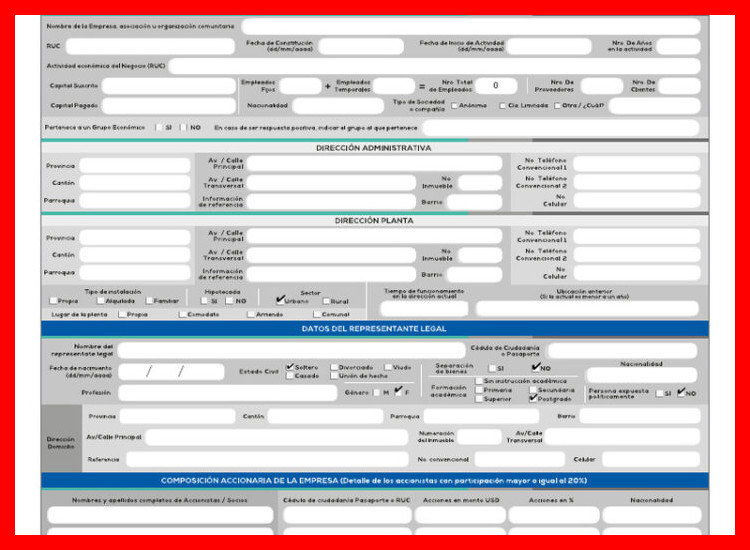
El proceso inicia acercándote a una agencia de BanEcuador o a un punto de atención crediticia. Un gestor crediticio te guiará, revisará tu documentación y te ayudará a llenar el formulario de solicitud. Posteriormente, un analista realizará una visita de campo a tu negocio o domicilio para verificar la información. La aprobación y desembolso están sujetos a este informe y al cumplimiento de todos los requisitos. Mantén una comunicación fluida con tu gestor.
| Concepto | Descripción Clave | Documento Relacionado |
| Identificación | Cédula de ciudadanía vigente. | Copia de cédula y papeleta de votación. |
| Domicilio | Comprobante de residencia estable. | Planilla de luz, agua o teléfono (último mes). |
| Actividad Económica | Verificación de la existencia y giro del negocio. | RUC, facturas de venta, permisos municipales. |
| Capacidad de Pago | Análisis de ingresos versus compromisos financieros. | Comprobantes de ingresos, estados de cuenta (si aplica). |
| Garantía | Según el producto, puede ser personal, solidaria o prendaria. | Formularios específicos y avales (si se requieren). |
Guía detallada: Cómo acceder al crédito BanEcuador para microempresas paso a paso
¿Cuáles son los requisitos y condiciones específicas que debe cumplir una microempresa para calificar para un crédito de BanEcuador?
Para calificar para un crédito de BanEcuador, una microempresa debe cumplir con requisitos específicos como: estar formalmente constituida y registrada en el Registro Único de Contribuyentes (RUC) con antigüedad mínima de un año, presentar declaraciones tributarias al día, demostrar capacidad de pago mediante flujos de caja o estados financieros básicos, y acreditar que la actividad es lícita y viable. Además, se requiere proporcionar garantías que pueden ser reales (como hipotecas o prendas) o personales (codeudores solidarios), y el destino del crédito debe estar claramente definido para inversión, capital de trabajo o reactivación, cumpliendo con las políticas de crédito y los límites de endeudamiento establecidos por la institución.
Requisitos Legales y Documentación Necesaria
El primer paso fundamental implica la formalización legal de la microempresa. Se exige presentar la cédula de identidad y RUC vigente del representante legal, junto con los documentos constitutivos de la empresa (acta de constitución, estatutos, nombramiento de representante legal). Es obligatorio que la empresa tenga al menos 12 meses de operación formal y debe presentar sus declaraciones tributarias (ej. formularios 102A, 104A) y papeletas de pago al día ante el SRI. Este paquete documental demuestra la existencia legal y la responsabilidad fiscal, bases indispensables para iniciar la evaluación. Cómo acceder al crédito BanEcuador para microempresas comienza con esta recopilación meticulosa de papeles.
Análisis Económico y Capacidad de Pago
BanEcuador realiza una evaluación exhaustiva de la situación financiera del negocio. La microempresa debe evidenciar su capacidad de pago mediante la presentación de estados financieros básicos (balance general y estado de resultados) o, para negocios más pequeños, un flujo de caja proyectado y control de ventas que justifique los ingresos declarados. El banco analizará los niveles de endeudamiento existentes y calculará la capacidad de asumir una nueva obligación, asegurándose de que las cuotas del crédito no comprometan la sostenibilidad operativa. La viabilidad del proyecto a financiar es un factor decisivo en esta etapa.
Garantías y Destino del Financiamiento
La institución requiere el respaldo de garantías adecuadas que cubran el monto del crédito solicitado. Estas pueden ser garantías reales, como hipoteca de un bien inmueble o prenda sobre vehículos o maquinaria, o garantías personales mediante codeudores solidarios con solvencia económica comprobable. Paralelamente, se debe especificar con detalle el destino de los fondos, el cual debe alinearse con los productos crediticios ofrecidos, ya sea para capital de trabajo (compra de inventario, materias primas), inversión en activos fijos (maquinaria, equipos) o proyectos de reactivación. La correlación clara entre el monto, la garantía y el uso final es crucial para la aprobación.
| Tipo de Garantía | Ejemplos | Requisitos Comunes |
|---|---|---|
| Garantía Real (Hipoteca) | Vivienda, local comercial, terreno. | Escritura pública libre de gravámenes, avalúo catastral o comercial, pago de impuestos prediales al día. |
| Garantía Real (Prenda) | Vehículo, maquinaria industrial, equipos tecnológicos. | Matrícula o factura de compra, pago de impuestos al día, registro en la correspondiente agencia de control. |
| Garantía Personal (Codeudo) | Codeudor(es) solidario(s). | Cédula de identidad, RUC, comprobantes de ingresos (rol de pagos, declaraciones de impuestos), historial crediticio favorable. |
¿Qué documentación y garantías exige BanEcuador para formalizar un crédito dirigido a microempresas?
Para formalizar un crédito dirigido a microempresas, BanEcuador exige documentación que acredite la identidad del solicitante y representantes legales (cédula, RUC, partida de nacimiento si aplica), comprobantes de domicilio, estados financieros básicos o declaraciones tributarias, y un plan de negocios o proyecciones que justifiquen el destino del financiamiento. En cuanto a las garantías, estas pueden ser reales (como hipotecas sobre propiedades o prendas sobre vehículos o maquinaria) y/o personales (avalúos solidarios de terceros), cuya exigencia específica varía según el monto y el tipo de producto crediticio solicitado, siendo un proceso clave para cómo acceder al crédito BanEcuador para microempresas.
Documentación Personal y Legal Requerida
El solicitante debe presentar documentos que verifiquen su identidad y capacidad legal: cédula de ciudadanía y cédula de identidad de los socios o representantes, certificado de votación, Registro Único de Contribuyentes (RUC) activo y actualizado, y en caso de empresas constituidas, los estatutos sociales y el acta de nombramiento del representante legal vigente. Adicionalmente, se requieren comprobantes de domicilio personal y comercial, como recibios de servicios básicos. Esta documentación es el primer filtro para evaluar la legitimidad y formalización de la microempresa ante la institución.
Documentación Financiera y Comercial
Para evaluar la capacidad de pago, BanEcuador analiza la situación económica de la microempresa. Se exigen estados financieros básicos (balance general y estado de resultados), declaraciones tributarias de los últimos periodos y, para negocios con historial, estados de cuenta bancarios. Un elemento fundamental es el plan de negocios o una proyección detallada que describa el uso del crédito, las fuentes de ingresos y un flujo de caja proyectado, documentos que sustentan la viabilidad de la operación y son esenciales para entender cómo acceder al crédito BanEcuador para microempresas de manera exitosa.
Tipos de Garantías Aceptadas
Las garantías exigidas se clasifican principalmente en garantías reales y garantías personales. Las primeras involucran bienes materiales como hipotecas sobre propiedades urbanas o rurales (con avalúo catastrado) y prendas sobre vehículos, maquinaria o inventarios. Las segundas consisten en avalúos solidarios de uno o más terceros, quienes deben cumplir con requisitos de solvencia económica. La combinación y el monto de estas garantías dependen del análisis de riesgo y del producto crediticio específico, siendo un paso decisivo en la estructuración del préstamo.
| Tipo de Garantía | Ejemplos Específicos | Requisitos Comunes |
|---|---|---|
| Garantía Real (Hipoteca) | Propiedad urbana, terreno rural, local comercial. | Avalúo catastrado actualizado, escritura pública libre de gravámenes, pago de impuestos. |
| Garantía Real (Prenda) | Vehículo, maquinaria industrial, equipo de tecnología. | Matrícula o factura de compra, póliza de seguro vigente, avalúo técnico. |
| Garantía Personal (Aval) | Aval solidario de un tercero (persona natural o jurídica). | Avalista con solvencia económica comprobable (ingresos, propiedades), presentación de toda la documentación personal y financiera requerida. |
¿Qué programas o líneas de crédito de BanEcuador están diseñados específicamente para apoyar a emprendedores y microempresarios?

BanEcuador ofrece una gama de programas y líneas de crédito específicas para emprendedores y microempresarios, destacando el Crédito de Desarrollo Humano para negocios emergentes y de subsistencia, y el Crédito Emprendedor para iniciativas con mayor estructura y plan de negocio. Para actividades productivas consolidadas, existen líneas como Crédito de Capital de Trabajo y Crédito para Maquinaria y Equipo, además de financiamiento especializado para sectores como el agropecuario, turismo y economía popular y solidaria. Estos productos buscan impulsar la formalización, el crecimiento y la generación de empleo a través de montos, plazos y tasas competitivas adaptadas a la capacidad de pago de este segmento.
Crédito de Desarrollo Humano y Crédito Emprendedor
El Crédito de Desarrollo Humano está dirigido a personas en situación de pobreza y vulnerabilidad para financiar microemprendimientos de subsistencia o fortalecimiento, con montos accesibles y requisitos simplificados que priorizan la inclusión financiera. Por otro lado, el Crédito Emprendedor está diseñado para negocios en marcha o ideas con un plan estructurado, ofreciendo montos más elevados para inversión en activos fijos o capital de trabajo, y es una de las puertas de entrada principales para cómo acceder al crédito BanEcuador para microempresas que buscan escalar sus operaciones y formalizarse.
Líneas de Crédito para Capital de Trabajo y Activos Fijos
Para la operación diaria y la expansión, BanEcuador proporciona el Crédito de Capital de Trabajo, que financia la compra de insumos, inventarios y cubre gastos operativos cíclicos, y el Crédito para Maquinaria, Equipo y Vehículos, destinado a la adquisición, renovación o mejora de tecnología y herramientas productivas. Estas líneas son cruciales para la competitividad, permitiendo a los microempresarios modernizar sus procesos, aumentar la producción y mejorar la eficiencia, con plazos y condiciones alineados a la generación de flujo de caja del negocio.
Programas Especializados por Sector Económico
BanEcuador cuenta con programas sectoriales que atienden las necesidades específicas de diferentes actividades. Estos incluyen crédito agropecuario (para siembra, cultivo y crianza), crédito para turismo comunitario y emprendimientos turísticos, y financiamiento para la Economía Popular y Solidaria (para cooperativas, asociaciones y comunas). Cada programa adapta sus condiciones, garantías y periodos de gracia a los ciclos productivos del sector, brindando un apoyo más preciso y efectivo.
| Nombre del Programa o Línea | Destino Principal del Financiamiento | Destinatarios Principales |
|---|---|---|
| Crédito de Desarrollo Humano | Microemprendimientos de subsistencia, ideas de negocio básicas. | Personas en situación de vulnerabilidad económica. |
| Crédito Emprendedor | Plan de negocio, activos iniciales, capital de trabajo para start-ups. | Emprendedores con plan de negocio y microempresas nuevas. |
| Crédito de Capital de Trabajo | Compra de inventarios, insumos, gastos operativos recurrentes. | Microempresas y pequeños negocios en operación. |
| Crédito para Maquinaria y Equipo | Adquisición o renovación de activos fijos productivos. | Microempresas que requieren modernizar o expandir capacidad. |
| Crédito Agropecuario | Financiamiento de ciclos de siembra, cultivo, cosecha o crianza. | Productores y asociaciones del sector agropecuario. |
Información Importante
¿Cuáles son los requisitos generales para solicitar un crédito para microempresas en BanEcuador?

Para acceder a un crédito, el microempresario debe ser mayor de 18 años, tener cédula de identidad o ruc vigente, presentar un plan de negocio o proyecciones que demuestren la viabilidad de la actividad, y demostrar capacidad de pago. Además, no debe tener reportes negativos en las centrales de riesgo como Equifax o DataCrédito.
¿Qué tipos de financiamiento ofrece BanEcuador para microempresas?
BanEcuador ofrece varios productos, destacando el Crédito de Desarrollo Humano para capital de trabajo y activos fijos, el Crédito Emprendedor para iniciativas nuevas o en crecimiento, y líneas específicas para sectores productivos como agricultura, comercio y servicios. Cada uno tiene montos, plazos y tasas de interés diferenciadas.
¿Qué garantías se necesitan para obtener el crédito?
Las garantías pueden variar según el monto y el producto crediticio. Comúnmente se solicitan garantías reales como hipotecas o prendas, o garantías personales (codeudores). Para montos menores, a veces se aceptan garantías solidarias a través de grupos asociativos. La institución evalúa cada caso para determinar el tipo de colateral requerido.
¿Cuál es el proceso y los canales para presentar la solicitud?
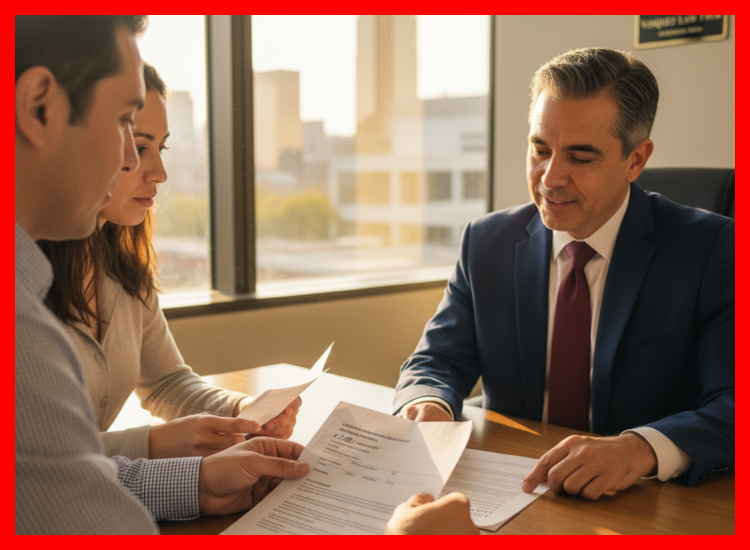
El proceso inicia con la asesoría en una agencia física de BanEcuador o a través de su portal web, donde se reciben los documentos. Luego, un analista de crédito evalúa la solicitud y realiza una visita de inspección al negocio. La aprobación y el desembolso siguen una vez cumplidos todos los requisitos y la firma del pagaré y contratos.
Deja una respuesta