Diferencias entre ser RISE y RIMPE para tu negocio pequeño
Al iniciar o formalizar un negocio pequeño en Ecuador, elegir el régimen tributario correcto es una de las decisiones más importantes. Dos opciones comunes, pero distintas, son el Régimen Impositivo Simplificado Ecuatoriano (RISE) y el Régimen Imparcial de Microempresas (RIMPE). Comprender las diferencias entre ser RISE y RIMPE para tu negocio pequeño es crucial para operar con legalidad, optimizar cargas fiscales y definir la ruta de crecimiento de tu emprendimiento. Esta guía te ayudará a comparar ambos sistemas.
¿Qué régimen me conviene más? Diferencias entre ser RISE y RIMPE para tu negocio pequeño
Elegir el régimen tributario correcto es una de las decisiones más importantes para un emprendedor en Ecuador. Comprender las Diferencias entre ser RISE y RIMPE para tu negocio pequeño es fundamental para operar con legalidad, optimizar cargas fiscales y planificar el crecimiento. Esta elección impacta directamente en tu obligación de emitir comprobantes, llevar contabilidad y el monto de impuestos a pagar. A continuación, un análisis detallado para guiar tu decisión.
1. Definición y Naturaleza de Cada Régimen

El Régimen Impositivo Simplificado (RISE) es un sistema de sustitución del Impuesto al Valor Agregado (IVA) y el Impuesto a la Renta para negocios de muy pequeña escala. Está pensado para microempresas con ingresos brutos anuales inferiores a $300,000. Por otro lado, el Régimen Impositivo para Emprendedores y Negocios Populares (RIMPE) es un régimen especial, más reciente, que también reemplaza el IVA y el Renta, pero está dirigido a un espectro más amplio, incluyendo profesionales independientes y negocios con ingresos de hasta $600,000 anuales (RIMPE Negocios Populares) y hasta $1'000,000 (RIMPE Emprendedores). La naturaleza del RIMPE es ser un puente hacia el régimen general.
2. Límites de Ingresos y Actividades Permitidas
Una de las Diferencias entre ser RISE y RIMPE para tu negocio pequeño más críticas son los topes de facturación. El RISE tiene un límite estricto de $300,000 anuales. El RIMPE se divide en dos: RIMPE Negocios Populares (límite de $600,000) y RIMPE Emprendedores (límite de $1'000,000). Además, el RISE tiene un listado restringido de actividades económicas permitidas (principalmente comercio, manufactura y algunos servicios). El RIMPE es mucho más flexible, permitiendo prácticamente cualquier actividad, incluyendo servicios profesionales, consultorías y desarrollo de software, que estaban excluidas del RISE.
3. Obligaciones Contables y Formales
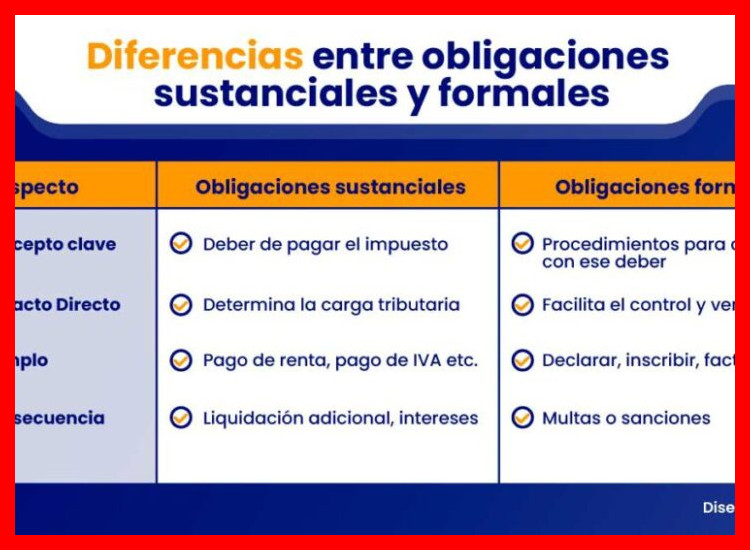
Bajo el RISE, las obligaciones contables son mínimas; básicamente se requiere un libro de ingresos y gastos y la emisión de notas de venta (con ciertos límites). En el RIMPE, las exigencias son mayores. Aunque simplificado, se debe llevar una contabilidad formal, incluyendo libro diario y mayor, y está obligado a emitir facturas electrónicas en todos los casos, sin excepción. Esta formalización es un paso adelante en la estructuración de tu negocio.
4. Cálculo y Pago de Impuestos
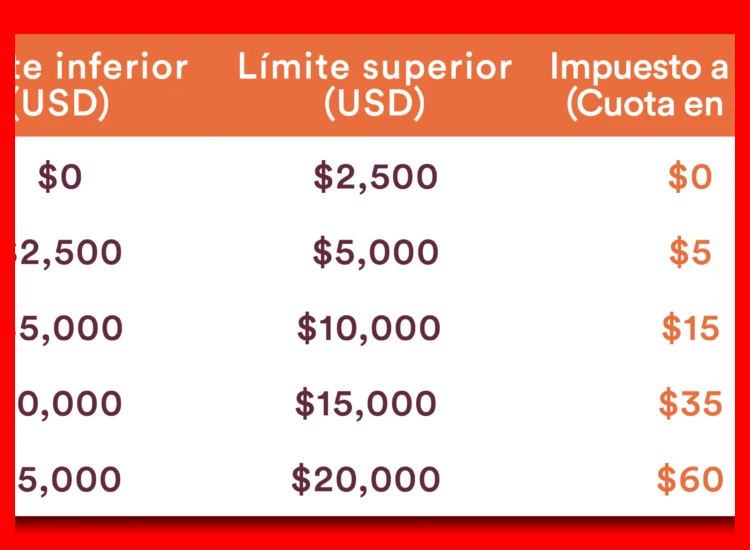
En el RISE, el pago es un valor fijo mensual que varía según el tipo de actividad y el número de empleados, y no está relacionado con el nivel de ingresos. En el RIMPE, el cálculo es diferente: se paga el 2% de los ingresos brutos mensuales como sustitución del Impuesto a la Renta, más una tarifa fija mensual por el IVA (que varía según los ingresos anuales). Esto significa que en RIMPE, si no hay ingresos en un mes, solo se paga la tarifa fija del componente IVA, mientras que en RISE el pago es siempre fijo.
5. Proyección y Cambio de Régimen
Pensar en el futuro es clave al evaluar las Diferencias entre ser RISE y RIMPE para tu negocio pequeño. El RISE es un régimen de base, pero puede volverse limitante si los ingresos se acercan a los $300,000 o si se necesita facturar electrónicamente a todas las empresas. El RIMPE, al tener límites superiores y obligar a la facturación electrónica, prepara mejor al negocio para una eventual transición al régimen general. Salir del RISE para ir al general puede ser un salto brusco, mientras que el RIMPE sirve como una etapa intermedia de adaptación.
| Aspecto Clave | Régimen RISE | Régimen RIMPE |
|---|---|---|
| Límite Anual de Ingresos | Hasta $300,000 | Hasta $600,000 (Negocios Populares) o $1'000,000 (Emprendedores) |
| Actividades Permitidas | Listado restringido (comercio, manufactura básica, algunos servicios) | Amplio espectro, incluye servicios profesionales y tecnología |
| Comprobantes de Venta | Nota de venta (con límites de monto y cliente) | Facturación electrónica obligatoria para todas las transacciones |
| Obligación Contable | Libro de ingresos y gastos | Contabilidad formal (Libro Diario y Mayor) |
| Cálculo del Impuesto | Pago fijo mensual (independiente de los ingresos) | 2% de ingresos brutos (Renta) + tarifa fija mensual (IVA) |
| Enfoque Principal | Simplificación máxima para micro-negocios | Formalización progresiva para emprendimientos en crecimiento |
Guía detallada de las diferencias entre ser RISE y RIMPE para tu negocio pequeño
¿Cuáles son las ventajas específicas de acogerse al régimen RISE para un pequeño negocio, en comparación con otros regímenes?
El régimen RISE ofrece ventajas específicas para pequeños negocios al simplificar radicalmente las obligaciones tributarias y contables, destacándose por su baja carga administrativa al no requerir contabilidad formal ni presentación de libros, solo un registro simple de ingresos y gastos; aplica un impuesto fijo mensual basado en el tipo de actividad y superficie, facilitando la predictibilidad financiera sin cálculos complejos de base imponible; y está exento del IVA en sus operaciones, eliminando la necesidad de facturar con este impuesto y de realizar declaraciones trimestrales del mismo, lo que lo diferencia de regímenes como el general o incluso el RIMPE, que mantienen más obligaciones formales. Una de las claves para elegir correctamente es entender las Diferencias entre ser RISE y RIMPE para tu negocio pequeño.
Simplificación Contable y Baja Carga Administrativa
La principal ventaja del RISE radica en la supresión de la obligación de llevar contabilidad formal bajo Normas de Información Financiera (NIF). En lugar de ello, el contribuyente solo debe mantener un registro simplificado de ingresos y egresos, un alivio significativo para microempresarios sin formación contable. Este régimen elimina la presentación de estados financieros y libros contables ante el SRI, contrastando fuertemente con el régimen general e incluso con el RIMPE, que, aunque simplificado, mantiene más requisitos de registro y documentación. Esta característica es fundamental para negocios con muy pocos recursos administrativos.
Tributación Predictiva y Exención del IVA
El RISE establece un impuesto a la renta de monto fijo mensual, determinado por el SRI según la actividad económica y la superficie del local, lo que proporciona total predictibilidad fiscal sin sorpresas en los pagos. Adicionalmente, las empresas bajo este régimen están exentas del Impuesto al Valor Agregado (IVA), tanto en sus ventas como en sus compras. Esto significa que no emiten facturas con IVA, no actúan como agentes de retención y no presentan declaraciones del formulario 104, una simplificación enorme comparada con otros regímenes donde el manejo del IVA es una obligación constante y compleja.
Criterios de Elegibilidad y Límites Operativos
Para acogerse al RISE, el negocio debe cumplir criterios estrictos que, aunque limitantes, definen su público objetivo ideal: ingresos brutos anuales inferiores a 100.000 USD, tener un máximo de un local, no realizar importaciones, y no ser parte de una sociedad. Estos límites operativos crean un nicho claro para negocios muy pequeños y unipersonales. La siguiente tabla contrasta los límites clave del RISE con los de otros regímenes comunes:
| Criterio | Régimen RISE | Régimen RIMPE | Régimen General |
|---|---|---|---|
| Límite de Ingresos Anuales | < 100,000 USD | < 300,000 USD (RIMPE Negocios Populares) / < 600,000 USD (RIMPE Emprendedores) | Sin límite superior |
| Obligación Contable | Registro simple (no contabilidad) | Contabilidad simplificada | Contabilidad completa (NIF) |
| Obligación de IVA | Exento | Debe facturar y declarar IVA | Debe facturar y declarar IVA |
| Número de Locales | 1 solo local | Permitidos varios locales | Sin restricción |
Comparación Directa con el Régimen RIMPE
La elección entre RISE y RIMPE es crucial. Mientras el RISE es un régimen de exención de IVA y pago fijo, el RIMPE es un régimen simplificado de cálculo donde sí se declara y paga IVA, y el impuesto a la renta se calcula sobre una base presuntiva (2% de los ingresos para RIMPE Negocios Populares). El RISE es más restrictivo en elegibilidad pero más simple en operación diaria. Comprender las Diferencias entre ser RISE y RIMPE para tu negocio pequeño es esencial, ya que el RIMPE puede ser más conveniente si el negocio necesita facturar con IVA a clientes que lo requieran o si supera los límites estrictos del RISE.
¿En qué consisten fundamentalmente los regímenes tributarios RIMPE y RISE, y a qué tipo de contribuyentes está dirigido cada uno?

Los regímenes tributarios RIMPE (Régimen Impositivo para Microempresas y Negocios Populares) y RISE (Régimen Simplificado para Emprendedores y Negocios Populares) son sistemas simplificados de impuesto a la renta en Ecuador. El RIMPE está dirigido a microempresas y negocios populares cuyo ingreso bruto anual no supere los $300,000, ofreciendo una tarifa fija del 2% sobre la utilidad gravable o una tarifa reducida del 1.5% para negocios populares que cumplan condiciones específicas de ingresos y activos. Por otro lado, el RISE está diseñado para emprendedores, profesionales independientes y pequeños contribuyentes cuyos ingresos anuales no excedan los $60,000, aplicando un impuesto único mensual que varía según el tipo de actividad y reemplaza al IVA y al impuesto a la renta.
Definición y Características del Régimen RIMPE
El Régimen Impositivo para Microempresas y Negocios Populares (RIMPE) es un sistema tributario simplificado que reemplazó al anterior Régimen de Microempresas. Está diseñado para gravar la renta de microempresas y ciertos negocios populares con ingresos brutos anuales de hasta $300,000. Su característica principal es la aplicación de una tarifa fija del 2% sobre la utilidad gravable, calculada como la diferencia entre ingresos y gastos deducibles, con una opción aún más beneficiosa del 1.5% para aquellos negocios populares que no superen los $100,000 en ingresos y $15,000 en activos. Este régimen mantiene la obligación de emitir comprobantes de venta autorizados por el SRI y llevar contabilidad formal, pero con procesos menos complejos que el régimen general.
Definición y Características del Régimen RISE
El Régimen Simplificado para Emprendedores y Negocios Populares (RISE) es un esquema tributario de mayor simplicidad, creado para pequeños contribuyentes, emprendedores y profesionales independientes. Está limitado a personas naturales cuyos ingresos anuales no superen la cifra de $60,000. Su mecanismo fundamental es el pago de un impuesto único mensual, cuyo valor es fijado por el SRI según la actividad económica (existen categorías predefinidas) y que reemplaza de manera integral al Impuesto al Valor Agregado (IVA) y al Impuesto a la Renta. Los contribuyentes bajo RISE tienen obligaciones reducidas, como la emisión de comprobantes de venta simplificados (con ciertos límites) y no están obligados a llevar contabilidad compleja, aunque sí un registro básico de ingresos y gastos.
Comparativa: RIMPE vs. RISE
La siguiente tabla resume los aspectos clave que distinguen a ambos regímenes, lo cual es crucial para entender las Diferencias entre ser RISE y RIMPE para tu negocio pequeño.
| Característica | Régimen RIMPE | Régimen RISE |
|---|---|---|
| Tipo de Contribuyente | Personas naturales con negocio y sociedades (microempresas). | Exclusivamente personas naturales (emprendedores, profesionales). |
| Límite de Ingresos Anuales | Hasta $300,000. | Hasta $60,000. |
| Base Imponible | Utilidad gravable (Ingresos - Gastos deducibles). | No calcula utilidad; paga un impuesto único fijo mensual. |
| Tarifa o Impuesto | 2% sobre utilidad (1.5% para negocios populares). | Impuesto único mensual según actividad (ej: $35, $50, etc.). |
| Obligaciones Contables | Contabilidad formal y emisión de comprobantes autorizados. | Registro básico (libro de ingresos/gastos) y comprobantes simplificados. |
| Reemplaza a | Solo al Impuesto a la Renta (deben declarar IVA si superan el límite). | Tanto al Impuesto a la Renta como al IVA. |
Para un pequeño negocio, ¿qué resulta más conveniente: obtener un RUC bajo el régimen RISE o bajo el régimen general?
La elección entre el Régimen RISE y el Régimen General para un pequeño negocio depende fundamentalmente del nivel de ingresos anuales y la complejidad operativa. El RISE es ideal para microempresas con ingresos brutos anuales que no superen los 300.000 USD, ofreciendo una tributación simplificada (0% de IVA en la mayoría de ventas y un impuesto a la renta fijo basado en el tamaño local) y menos obligaciones formales, lo que reduce la carga administrativa. En cambio, el Régimen General es obligatorio si los ingresos exceden ese límite o si se realizan operaciones con grandes contribuyentes, aplicando tarifas de IVA (12%) e impuesto a la renta según utilidades reales, lo que implica contabilidad formal y más declaraciones, pero permite la deducción completa de créditos tributarios y es necesario para crecer y operar con cualquier cliente. La clave es evaluar la proyección de ventas y la capacidad de gestión contable.
¿Qué es y quiénes pueden acceder al Régimen RISE?
El Régimen RISE (Régimen Simplificado para Emprendedores y Negocios Populares) es un sistema tributario especial diseñado para microempresas y emprendimientos de muy pequeña escala, cuyo requisito principal es que sus ingresos brutos anuales no superen los 300.000 dólares. Está dirigido a negocios como tiendas minoristas, talleres artesanales, pequeños servicios y similares, donde el contribuyente se acoge a un pago único mensual que cubre conceptos de impuesto a la renta y, en la práctica, no está obligado a cobrar ni declarar IVA en la mayoría de sus ventas, simplificando enormemente su gestión. Es crucial entender las Diferencias entre ser RISE y RIMPE para tu negocio pequeño, siendo RISE el precedente y RIMPE (Régimen Impositivo para Microempresas) su evolución con beneficios similares pero ajustados, por lo que al momento de iniciar actividades se debe consultar cuál es el régimen simplificado vigente según el SRI.
Obligaciones y ventajas del Régimen General de tributación
El Régimen General es el sistema tributario estándar que aplica a empresas cuyos ingresos superan el límite del RISE/RIMPE o que, por su tipo de operaciones, deben estar en este régimen (como exportadores o quienes venden a grandes contribuyentes). Sus obligaciones incluyen llevar contabilidad formal completa, emitir comprobantes de venta con IVA (12%), declarar y pagar mensualmente este impuesto, y calcular el impuesto a la renta anual sobre las utilidades reales obtenidas. La principal ventaja es la deducción de créditos tributarios (como el IVA pagado en las compras), lo que puede mejorar el flujo de caja si se gestiona bien, y otorga mayor formalidad y credibilidad para acceder a financiamiento bancario o contratar con grandes empresas, aunque con una carga administrativa y de costos significativamente mayor.
Criterios clave para decidir entre RISE y Régimen General
Para tomar la decisión correcta, el empresario debe analizar varios criterios fundamentales. El primero y más importante es la proyección de ingresos anuales: si se prevé superar los 300.000 USD, la opción es directamente el Régimen General. El segundo es el tipo de clientes: si se vende principalmente a consumidores finales, el RISE puede ser conveniente; si se necesita facturar a grandes empresas (que exigen comprobantes con IVA para su deducción), el Régimen General es obligatorio. El tercer criterio es la capacidad administrativa para manejar contabilidad, declaraciones mensuales y retenciones. Una evaluación honesta de estos puntos evitará sanciones por incumplimiento y optimizará la carga fiscal.
Comparación práctica: Implicaciones fiscales y administrativas
La siguiente tabla resume las implicaciones más relevantes de cada opción, ayudando a visualizar el compromiso que cada una representa para el negocio.
| Aspecto | Régimen RISE / Simplificado | Régimen General |
|---|---|---|
| Límite de Ingresos | Hasta 300.000 USD anuales. | Sin límite (obligatorio si se supera el límite RISE). |
| IVA (Impuesto al Valor Agregado) | No aplica en ventas a consumidores finales (0%). No se emite factura con IVA. | Tarifa general del 12%. Se debe cobrar, declarar y pagar mensualmente. |
| Impuesto a la Renta | Pago fijo mensual (patente) según actividad y tamaño del local. | Calculado sobre utilidades reales anuales (tarifa progresiva). |
| Obligaciones Contables | Muy simplificadas (libro de ingresos y gastos básico). | Contabilidad formal completa, con estados financieros. |
| Comprobantes de Venta | Pueden usar tickets o facturas simplificadas sin IVA. | Deben emitir facturas electrónicas autorizadas por el SRI con IVA. |
Esta comparación destaca que, mientras el régimen simplificado ofrece simplicidad operativa, el general permite escalabilidad y formalidad completa, siendo vital comprender las Diferencias entre ser RISE y RIMPE para tu negocio pequeño y su sucesión normativa para elegir el camino correcto desde el inicio.
¿Cuál es la utilidad principal del régimen RISE y qué obligaciones exonera a un pequeño negocio?
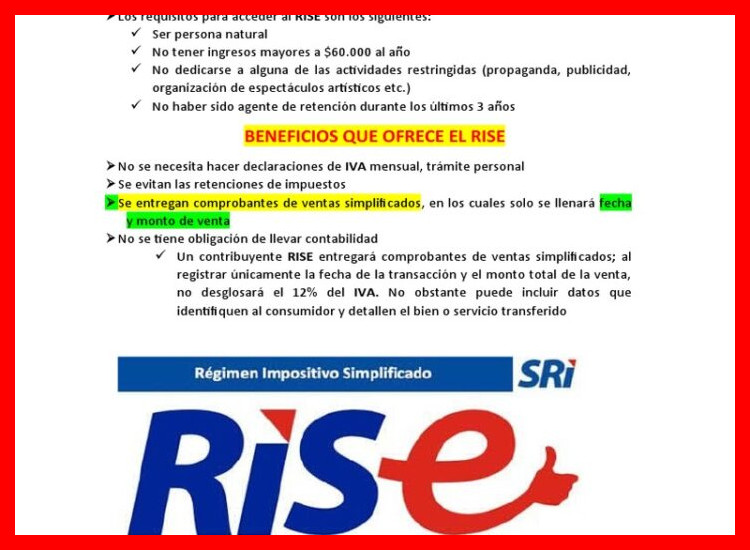
La utilidad principal del régimen RISE (Régimen Simplificado de Confianza) es simplificar radicalmente las obligaciones tributarias y contables de los pequeños contribuyentes, exonerándolos de obligaciones como el pago del Impuesto al Valor Agregado (IVA) y del Impuesto a la Renta por sus actividades, así como de la obligación de llevar contabilidad formal (libros contables y societarios) y de emitir comprobantes de venta autorizados por el SRI, reemplazándolos por una boleta de venta simplificada, todo a cambio de una tarifa plana mensual que varía según el tipo de actividad.
Obligaciones tributarias que exonera el RISE
El régimen RISE exonera específicamente a los pequeños negocios del pago y la declaración de dos impuestos clave: el Impuesto al Valor Agregado (IVA) y el Impuesto a la Renta. Esto significa que el negocio no debe calcular, retener ni declarar estos impuestos sobre sus ventas o ganancias, liberándolo de complejidades técnicas y reduciendo costos de asesoría. En su lugar, el contribuyente paga una cuota fija mensual establecida por el SRI, la cual es determinada según el tipo de actividad económica (comercio, servicios, manufactura, etc.) y que se considera un pago único a cuenta de todas sus obligaciones tributarias principales, simplificando enormemente la gestión financiera mensual.
Obligaciones contables y formales eliminadas
Además de las cargas tributarias, el RISE elimina obligaciones contables y formales onerosas para un pequeño negocio. Los contribuyentes en este régimen no están obligados a llevar contabilidad completa (libro diario, mayor, inventarios y balances) ni los libros societarios (actas de asamblea). Tampoco deben emitir comprobantes de venta electrónicos (facturas, notas de venta) autorizados por el SRI, utilizando en su lugar una boleta de venta simplificada para registrar sus operaciones. Esta drástica reducción de la burocracia permite al emprendedor enfocar su tiempo y recursos en el crecimiento de su actividad comercial, sin necesidad de una infraestructura administrativa compleja. Es crucial entender las Diferencias entre ser RISE y RIMPE para tu negocio pequeño, ya que este último, aunque también simplificado, mantiene ciertas obligaciones de facturación electrónica y declaraciones que el RISE no tiene.
Cálculo y pago de la tarifa plana mensual
El pago bajo el RISE se realiza mediante una tarifa plana mensual, cuyo valor no depende de los ingresos generados sino de la actividad económica registrada. El SRI categoriza las actividades y asigna un valor fijo para cada una, promoviendo la predictibilidad de los costos tributarios. Para ilustrar, a continuación se presenta una tabla con ejemplos de tarifas (valores referenciales):
| Tipo de Actividad (Ejemplo) | Tarifa Plana Mensual Referencial (USD) |
|---|---|
| Venta al por menor de productos diversos (abarrotes, tienda) | $15 - $25 |
| Servicios de peluquería, belleza o barbería | $10 - $20 |
| Talleres de reparación de calzado o electrónicos | $15 - $25 |
| Venta de alimentos preparados (cafeterías pequeños puestos) | $20 - $30 |
El contribuyente debe asegurarse de declarar su actividad correctamente, ya que un cambio en la misma podría modificar el valor de la tarifa que debe pagar cada mes, independientemente de sus niveles de venta o utilidad.
Información Importante
¿Cuál es la principal diferencia entre RISE y RIMPE?
El régimen RISE está dirigido a negocios muy pequeños y de baja rentabilidad, con ingresos anuales máximos de $30,000, y ofrece una tributación simplificada fija. En cambio, el RIMPE está diseñado para pequeñas empresas con un potencial de crecimiento mayor, permitiendo ingresos de hasta $300,000 anuales y aplicando un impuesto a la renta progresivo sobre sus utilidades.
¿Qué régimen me conviene más si mi negocio está comenzando?
Si tu negocio está en etapa inicial con ingresos bajos y previsibles, el RISE es ideal por su cuota fija y mínimas obligaciones contables. Si proyectas un crecimiento rápido y superar los $30,000 anuales en el corto plazo, es más estratégico inscribirse directamente en el RIMPE para evitar el cambio de régimen y aprovechar su escala de ingresos permitidos.
¿Las obligaciones contables y facturación son diferentes?

Sí, existen diferencias clave. En el RISE solo debes llevar un registro simple de ingresos y gastos y emitir comprobantes de venta autorizados. Bajo el RIMPE, estás obligado a llevar contabilidad formal (libros contables), emitir facturas electrónicas con todos los requisitos del SRI y presentar declaraciones mensuales y anuales más detalladas.
¿Puedo cambiar de RISE a RIMPE después?
Sí, es posible, pero el cambio es obligatorio cuando tus ingresos superan el límite anual del RISE ($30,000). Este proceso lo debes realizar ante el SRI y conlleva adaptarte de inmediato a todas las obligaciones formales del RIMPE, como la contabilidad completa y la facturación electrónica, por lo que es recomendable planificarlo con anticipación.
Deja una respuesta