Cómo ahorrar impuestos legalmente con el RIMPE
¿Siente que una parte importante de sus utilidades se va en el pago de impuestos? Para emprendedores, profesionales independientes y pequeñas empresas, el Régimen Impositivo para Pequeños Contribuyentes y Emprendedores (RIMPE) puede ser la herramienta estratégica que estaba buscando. Descubrir cómo ahorrar impuestos legalmente con el RIMPE no solo es posible, sino que es una decisión inteligente para optimizar sus finanzas y destinar esos recursos al crecimiento de su negocio. Esta guía le mostrará los beneficios clave y los pasos para aprovechar al máximo este régimen preferencial.
Estrategias Clave para Optimizar tu Carga Fiscal con el Régimen RIMPE
Este régimen especial, conocido como Régimen Impositivo para Pequeños Contribuyentes y Emprendedores (RIMPE), está diseñado para simplificar y aliviar las obligaciones tributarias de pequeños negocios y profesionales. Su correcta comprensión y aplicación es fundamental para ahorrar impuestos legalmente con el RIMPE, aprovechando los beneficios que la ley otorga sin incurrir en riesgos fiscales. La clave reside en la planificación y en el estricto cumplimiento de los requisitos y límites establecidos.
1. ¿Qué es el RIMPE y quiénes pueden acogerse a él?
El RIMPE es un régimen tributario especial creado para microempresarios, pequeños negocios y profesionales independientes. Permite sustituir el pago del Impuesto a la Renta y el IVA por un impuesto único mensual fijo, simplificando enormemente la administración fiscal. Para acogerse, los ingresos anuales brutos no deben superar los límites establecidos por la autoridad tributaria (por ejemplo, en Ecuador, 300.000 USD para RIMPE Negocios Populares y 600.000 USD para RIMPE Emprendedores, sujetos a actualización). Está dirigido a personas naturales, sociedades unipersonales y ciertas formas societarias que cumplan con los parámetros de ingresos y actividades.
2. Beneficios fiscales directos del régimen RIMPE
El principal beneficio es la sustitución tributaria. Bajo el RIMPE, usted no declara ni paga IVA ni Impuesto a la Renta de forma separada. En su lugar, paga una cuota mensual fija según su categoría, la cual es deducible como gasto. Esto elimina la complejidad de los cálculos trimestrales y anuales de estos impuestos, proporcionando predictibilidad en sus costos fiscales y, en muchos casos, una carga tributaria total menor comparada con el régimen general, especialmente para negocios con márgenes ajustados.
3. Cálculo de la tarifa única y factores que la determinan
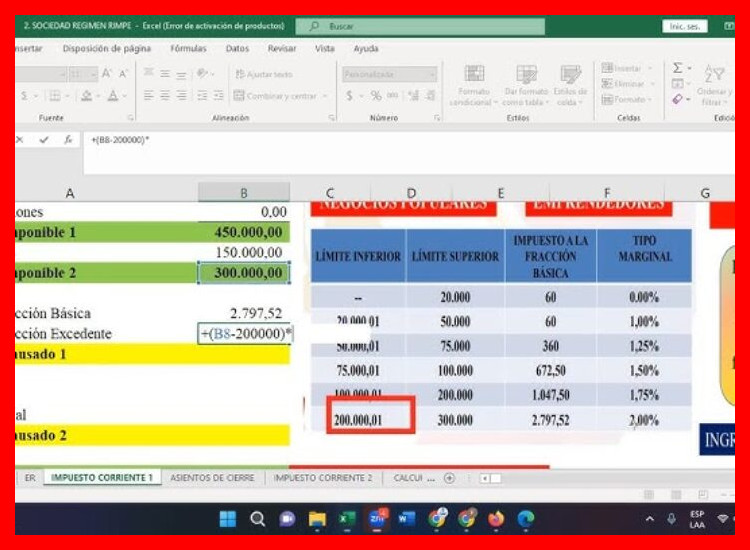
La tarifa mensual fija del RIMPE no es aleatoria; se determina principalmente por el nivel de ingresos anuales declarados y la categoría específica del régimen (Negocios Populares o Emprendedores). La autoridad tributaria publica tablas con rangos de ingresos y la cuota correspondiente. Es crucial declarar sus ingresos reales, ya que una subestimación puede generar multas y la exclusión del régimen. La planificación para mantenerse en un rango de tarifa favorable es una forma inteligente de ahorrar impuestos legalmente con el RIMPE.
4. Obligaciones formales y contables bajo el RIMPE

Aunque simplificado, el RIMPE conlleva obligaciones ineludibles. Debe emitir comprobantes de venta autorizados (facturas, recibos) y llevar un libro de ingresos y gastos de manera organizada. Aunque no declare IVA, debe retener el IVA a sus proveedores cuando corresponda por ley. El cumplimiento estricto de estas formalidades es lo que da seguridad jurídica a los ahorros tributarios obtenidos y evita contingencias con el fisco.
5. Transición y salida del régimen RIMPE: Aspectos a considerar

Su negocio puede crecer y superar los límites del RIMPE. Es vital planificar esta transición. Al salir, se reintegra al régimen general del Impuesto a la Renta y al IVA. Debe llevar un inventario y registros contables claros para esta migración. Planificar el crecimiento con asesoría profesional le permitirá maximizar el tiempo en el RIMPE y prepararse para el cambio, asegurando que la estrategia de cómo ahorrar impuestos legalmente con el RIMPE sea sostenible a largo plazo.
| Categoría RIMPE | Límite de Ingresos Anuales (Aprox.) | Característica Principal | Beneficio Clave |
| RIMPE Negocios Populares | Hasta 300,000 USD | Para microempresas y negocios de menor escala. | Tarifa única mensual muy accesible y simplificación máxima. |
| RIMPE Emprendedores | Hasta 600,000 USD | Para pequeños negocios con mayor estructura y facturación. | Tarifa fija predecible, mayor que Negocios Populares pero sin cálculos complejos de IR e IVA. |
| Régimen General | Superior a 600,000 USD | Obligatorio al superar los límites del RIMPE. | No aplica; se declara y paga Impuesto a la Renta e IVA por separado según resultados reales. |
Guía detallada: Cómo ahorrar impuestos legalmente con el RIMPE paso a paso
¿Cómo puede el RIMPE ayudar a una persona natural a reducir su carga tributaria de forma legal y permanente?
El Régimen Impositivo para Personas Naturales Emprendedoras (RIMPE) ayuda a una persona natural a reducir su carga tributaria de forma legal y permanente al ofrecer una estructura simplificada con tarifas fijas y reducidas sobre sus ingresos, eliminando la obligación de pagar el Impuesto a la Renta bajo la escala progresiva ordinaria, lo que se traduce en un ahorro fiscal significativo, especialmente para negocios de menor escala; además, permite la deducción del 100% del Impuesto a la Renta de sociedades si opta por constituir una compañía, integrando eficientemente los ingresos personales y empresariales. Una estrategia clave para el contribuyente es entender cómo ahorrar impuestos legalmente con el RIMPE, aprovechando sus beneficios de simplicidad y tasas preferenciales de manera permanente mientras su negocio califique dentro de los parámetros establecidos por el SRI.
Beneficios Fiscales y Tarifas Preferenciales del RIMPE
El principal mecanismo del RIMPE para reducir la carga tributaria reside en sus tarifas fijas notablemente inferiores a las de la escala progresiva del impuesto a la renta ordinario. Bajo este régimen, los ingresos se gravan con una tasa única que varía según el subrégimen (RIMPE Emprendedor o RIMPE Negocio Popular), la cual es aplicada directamente sobre la base imponible, simplificando el cálculo y evitando el incremento de la tasa que ocurre en el régimen general a medida que aumentan los ingresos. Este esquema no solo garantiza previsibilidad en la planificación financiera, sino que constituye la base para cómo ahorrar impuestos legalmente con el RIMPE, ya que el contribuyente paga un porcentaje fijo y reducido, optimizando su flujo de caja de forma permanente mientras cumpla con los requisitos.
Deducciones y Gastos Permitidos en el RIMPE
Aunque el RIMPE es un régimen de simplicidad, permite ciertas deducciones específicas que ayudan a reducir aún más la base imponible sobre la cual se aplica la tarifa fija. Los contribuyentes pueden deducir gastos necesarios para la generación de ingresos, como compra de mercadería, materias primas, y en algunos casos, aportes a la seguridad social y cargas familiares. La correcta documentación de estos egresos es crucial para maximizar el beneficio. La siguiente tabla detalla algunos de los gastos deducibles clave:
| Tipo de Gasto | Descripción | Impacto en la Base Imponible |
|---|---|---|
| Costos de venta o producción | Adquisición de inventario, materiales directos. | Reducción directa de los ingresos brutos. |
| Aportes personales al IESS | Pagos obligatorios como persona natural. | Se deducen del ingreso neto antes de aplicar la tarifa. |
| Arriendos locales comerciales | Renta de un espacio físico para el negocio. | Gasto deducible si está debidamente facturado. |
| Servicios básicos del local | Luz, agua, teléfono e internet del establecimiento. | Deducción permitida al estar vinculados a la actividad económica. |
Requisitos de Permanencia y Optimización a Largo Plazo
Para que la reducción de la carga tributaria sea permanente, el contribuyente debe mantenerse dentro de los límites y condiciones del RIMPE año tras año. Esto implica no superar los topes máximos de ingresos establecidos, emitir comprobantes de venta electrónicos y llevar un registro contable básico. La planificación fiscal a largo plazo es esencial; por ejemplo, si los ingresos crecen, se debe evaluar la transición al régimen general de manera ordenada para no perder beneficios. La clave de la permanencia reside en la administración disciplinada del negocio y el cumplimiento estricto de las obligaciones formales, asegurando así la continuidad en el régimen preferente y consolidando la estrategia de cómo ahorrar impuestos legalmente con el RIMPE.
¿Qué obligaciones tributarias específicas (impuestos y contribuciones) debe cumplir un contribuyente acogido al régimen RIMPE?
Un contribuyente acogido al régimen RIMPE debe cumplir con obligaciones tributarias específicas como la presentación mensual de la Declaración del IVA (si supera el límite de ingresos para la exención), la retención en la fuente cuando corresponda como agente de retención, y el pago del Impuesto a la Renta que, para este régimen, se calcula sobre la base de presunciones de renta (2.75% de los ingresos brutos para actividades de servicios y 1.73% para actividades de producción/comercialización), sustituyendo al impuesto ordinario; además, debe emitir comprobantes de venta electrónicos autorizados por el SRI, llevar contabilidad simplificada y registros de ingresos y gastos, y cumplir con aportes al IESS como independiente si realiza actividades personales, todo bajo los topes de ingresos establecidos para permanecer en el régimen.
Declaración y Pago del Impuesto a la Renta bajo Presunción
En el régimen RIMPE, el cálculo del Impuesto a la Renta no se basa en utilidades reales sino en un porcentaje de presunción aplicado a los ingresos brutos del período. Para actividades de servicios profesionales, comerciales o artesanales, la tasa general es del 2.75%, mientras que para actividades de producción o comercialización de bienes, la tasa se reduce al 1.73%. Este impuesto se declara y paga de forma mensual a través del formulario correspondiente en el SRI, utilizando la retención de IVA como crédito tributario si aplica. Comprender este mecanismo es fundamental para planificar cómo ahorrar impuestos legalmente con el RIMPE, ya que la carga fiscal es predecible y, en muchos casos, menor comparada con el régimen ordinario, siempre que se mantengan los ingresos dentro de los topes legales.
Obligaciones de Facturación y Contabilidad Simplificada
El contribuyente RIMPE está obligado a emitir comprobantes de venta electrónicos (facturas, notas de venta, liquidaciones de compra) autorizados por el SRI para todas sus transacciones, debiendo reportar estos documentos en su contabilidad. Su sistema de registros es una contabilidad simplificada, que implica llevar un Registro de Ingresos y Gastos y un Registro de Inventarios (si aplica), de manera ordenada y sustentada con los comprobantes respectivos. Aunque no requiere un balance general complejo, la disciplina en estos registros es crucial para demostrar el origen de los ingresos, justificar gastos (que aunque no deduzcan renta, son necesarios para el IESS) y cumplir con posibles requerimientos de la autoridad tributaria.
| Tipo de Comprobante | Uso Obligatorio | Característica Clave |
|---|---|---|
| Factura Electrónica | Ventas a consumidores finales y otras empresas. | Autorizada por el SRI, con clave de acceso. |
| Nota de Venta Electrónica | Ventas menores a consumidores finales. | Límite establecido por el SRI. |
| Liquidación de Compra Electrónica | Para adquisiciones de bienes o servicios. | Sustenta gastos y costos en registros. |
Retenciones, IVA y Aportes al Seguro Social
Además del impuesto a la renta, el contribuyente RIMPE debe actuar como agente de retención del IVA y del Impuesto a la Renta cuando realice pagos sujetos a estas retenciones (por ejemplo, alquileres, honorarios profesionales), debiendo declarar y entregar los certificados correspondientes. Respecto al IVA, si sus ingresos brutos anuales no superan el límite de exclusión voluntaria (que se debe verificar anualmente), está exento de declarar y pagar este impuesto; de superarlo, debe inscribirse y cumplir con la declaración mensual. Paralelamente, debe realizar sus aportes al IESS como trabajador independiente si su actividad es personal, un deber separado de las obligaciones con el SRI pero igualmente obligatorio para acceder a la cobertura de salud y pensiones.
¿Bajo el RIMPE, cuál es el mecanismo o procedimiento más ventajoso para calcular y pagar los impuestos?
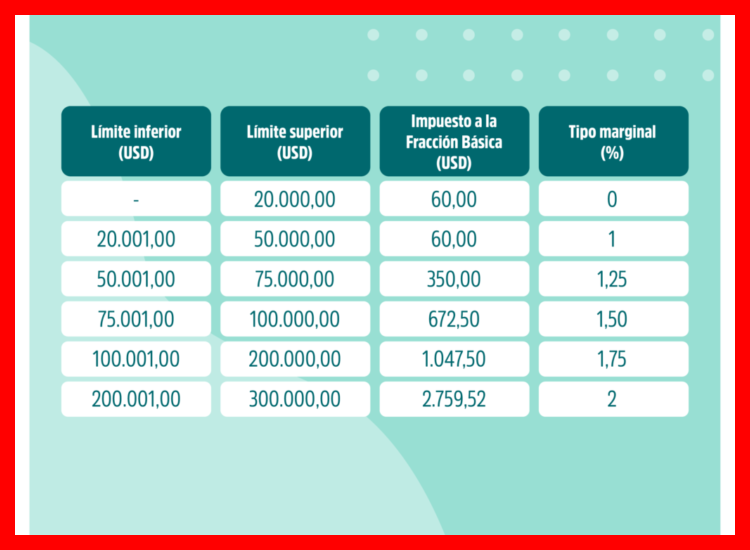
El mecanismo más ventajoso bajo el RIMPE depende directamente del nivel de ingresos anuales del contribuyente: para el RIMPE Emprendedor (hasta $300,000 anuales), el procedimiento óptimo es el pago de un impuesto fijo que reemplaza al Impuesto a la Renta y cuyo valor anual varía según el número de dependientes, ofreciendo simplicidad y predictibilidad; mientras que para el RIMPE Negocio Popular (ingresos entre $300,001 y $785,100 anuales), el mecanismo más ventajoso suele ser aplicar la tasa del 2% sobre los ingresos gravables, dado que este porcentaje es frecuentemente inferior al impuesto a la renta ordinario, aunque es crucial realizar la comparativa anual para confirmar qué régimen resulta en una menor obligación tributaria, una estrategia clave sobre cómo ahorrar impuestos legalmente con el RIMPE.
Comparativa entre el RIMPE Emprendedor y el RIMPE Negocio Popular
La elección del régimen correcto es el primer paso para la optimización fiscal; el RIMPE Emprendedor está diseñado para microempresas con ingresos hasta $300,000 anuales y su principal ventaja es un impuesto fijo anual que oscila entre aproximadamente $448 y más de $700, el cual es independiente del monto de ingresos generados dentro del límite, proporcionando una enorme ventaja para negocios con márgenes bajos o alta rotación. Por el contrario, el RIMPE Negocio Popular, para ingresos entre $300,001 y $785,100, aplica una tasa efectiva del 2% sobre la utilidad gravable, lo que puede ser extremadamente beneficioso comparado con las escalas progresivas del impuesto a la renta ordinario, especialmente para negocios con altos ingresos pero también con gastos deducibles significativos que reduzcan la base imponible.
Cálculo práctico del impuesto en cada categoría del RIMPE
El cálculo en el RIMPE Emprendedor es directo: se consulta la tabla de valores fijos publicada por el SRI que considera el número de dependientes económicos y se paga ese monto único anual, sin necesidad de declaraciones mensuales complejas. Para el RIMPE Negocio Popular, el cálculo requiere determinar la utilidad gravable (ingresos menos gastos deducibles) y aplicar el 2% sobre esta, debiendo presentar declaraciones mensuales y anuales; es en este régimen donde una meticulosa contabilidad de gastos se convierte en la herramienta principal para cómo ahorrar impuestos legalmente con el RIMPE, ya que cada gasto deducible reduce proporcionalmente la base del 2%.
Requisitos y obligaciones para mantener los beneficios del RIMPE
Mantenerse en el RIMPE y aprovechar sus beneficios exige el estricto cumplimiento de obligaciones clave: facturar electrónicamente todas las operaciones, presentar declaraciones y pagos dentro de los plazos legales (mensuales para el Negocio Popular y anual para el Emprendedor), y no superar los topes de ingresos establecidos para cada categoría. La pérdida del régimen conlleva la migración forzosa al régimen ordinario, con tasas impositivas potencialmente mucho más altas. La siguiente tabla resume las diferencias centrales:
| Aspecto | RIMPE Emprendedor | RIMPE Negocio Popular |
|---|---|---|
| Límite de Ingresos Anuales | Hasta $300,000 | Desde $300,001 hasta $785,100 |
| Base del Cálculo | Valor fijo (según dependientes) | 2% sobre la utilidad gravable |
| Declaraciones Mensuales | No aplica | Sí, obligatorias |
| Principal Ventaja | Predictibilidad total del costo fiscal | Tasa baja sobre utilidad neta |
¿Qué estrategias dentro del marco del RIMPE permiten optimizar el cálculo y disminuir el pago del Impuesto sobre la Renta?
Para optimizar el cálculo y disminuir el pago del Impuesto sobre la Renta dentro del Régimen Impositivo para Microempresas y Emprendedores (RIMPE), es fundamental aprovechar estratégicamente sus beneficios inherentes, como la correcta elección entre RIMPE Emprendedores (para ingresos hasta $300,000) y RIMPE Negocios Populares (para ingresos superiores), asegurando así la aplicación de la tarifa más ventajosa. La clave radica en planificar los gastos deducibles (como arrendamiento, servicios básicos, compra de inventario y remuneraciones) para maximizar la reducción de la base imponible, y considerar la opción de tributación sobre base presuntiva (cuando aplica) si resulta en un impuesto menor que el cálculo sobre ingresos netos. Una gestión meticulosa de la documentación soporte (comprobantes de gastos y costos) es indispensable para sustentar las deducciones, mientras que una proyección financiera anual permite realizar pagos a cuenta más precisos y evitar diferencias sustanciales en la declaración final, una forma práctica de cómo ahorrar impuestos legalmente con el RIMPE.
Estrategias Clave en la Elección y Aplicación del Régimen RIMPE
La elección inicial entre RIMPE Emprendedores y RIMPE Negocios Populares es la primera y más crucial estrategia, ya que define el tope de ingresos y la carga tributaria. Una vez inscrito, se debe analizar anualmente si el negocio sigue calificando para el régimen, considerando que superar los límites de ingresos implica la migración obligatoria al régimen general. Dentro del régimen elegido, se debe evaluar constantemente si resulta más beneficioso tributar sobre la base imponible presuntiva (un porcentaje de los ingresos) o sobre los ingresos netos reales (ingresos menos gastos deducibles), realizando proyecciones comparativas para seleccionar el método que minimice la obligación tributaria, una decisión que requiere un análisis contable cuidadoso.
Maximización de Gastos y Costos Deducibles
La optimización pasa por identificar, documentar y registrar de manera exhaustiva todos los gastos necesarios para la generación de ingresos, los cuales son plenamente deducibles. Esto incluye desde materias primas y mercadería, hasta servicios públicos del local, arrendamiento, seguros, honorarios profesionales y remuneraciones al personal. Es vital mantener una disciplina en la emisión y recepción de comprobantes de venta y gastos con todos los requisitos legales (RUC, razón social, etc.), ya que solo los gastos debidamente sustentados reducen la base imponible. Una planificación de compras de activos o inventario hacia final del ejercicio fiscal puede también ser útil para aumentar los costos deducibles en ese periodo específico.
| Categoría de Gasto Deducible | Ejemplos | Requisito Clave |
|---|---|---|
| Costos Operativos | Compra de inventario, materiales, empaques. | Factura de proveedor con RUC. |
| Gastos Administrativos | Arrendamiento, servicios básicos, internet, papelería. | Comprobantes a nombre del negocio. |
| Remuneraciones | Sueldos, salarios, décimos, aportes al IESS. | Liquidación de rol y comprobantes de pago. |
| Servicios Profesionales | Honorarios de contador, asesoría legal. | Factura con RUC del profesional. |
Planificación Fiscal y Proyección de Pagos a Cuenta
La planificación fiscal continua es esencial; implica realizar una proyección realista de ingresos y gastos para el año, lo que permite estimar el impuesto a pagar y, en consecuencia, calcular los pagos a cuenta trimestrales de forma más exacta, evitando pagos excesivos o deficientes que generen multas por subestimación. Esta proyección también ayuda a tomar decisiones operativas a tiempo, como postergar o acelerar ciertos ingresos o gastos para equilibrar la utilidad neta entre periodos. Implementar estas prácticas de manera constante constituye la esencia de cómo ahorrar impuestos legalmente con el RIMPE, transformando la obligación tributaria en un elemento gestionable dentro de la estrategia financiera del negocio.
Información Importante
¿Qué es el Régimen Impositivo para Emprendedores y Negocios Populares (RIMPE)?
El RIMPE es un régimen tributario especial creado por el SRI para simplificar el pago de impuestos de pequeños negocios, emprendedores y profesionales. Permite sustituir el pago del IR y el IVA por una tarifa plana mensual acorde al nivel de ingresos, ofreciendo una alternativa más sencilla y con menor carga fiscal para quienes cumplan los requisitos de inscripción.
¿Cuáles son los requisitos clave para acogerme al RIMPE y ahorrar impuestos?
Para acceder a los beneficios del RIMPE, tu ingreso anual bruto no debe superar los montos establecidos por el SRI (actualmente $300,000 para RIMPE Negocios Populares y $600,000 para RIMPE Emprendimiento). Además, no puedes ejercer actividades excluidas, como venta de combustibles o minería, y debes cumplir con la obligación de facturación electrónica. La inscripción se realiza a través de la plataforma web del SRI.
¿Cómo se calcula el ahorro tributario bajo el régimen RIMPE?
El ahorro se genera porque pagas una cuota fija mensual en lugar de declarar y pagar IR e IVA por separado. Esta tarifa, determinada por el SRI según tu nivel de ingresos, suele ser inferior a la carga tributaria total bajo el régimen general. Esto elimina la complejidad de los cálculos, reduce costos de contabilidad y proporciona predictibilidad financiera al conocer tu obligación tributaria exacta cada mes.
¿Puedo deducir gastos o créditos tributarios si estoy en el RIMPE?
No, este es un punto crucial. Al optar por la tarifa plana del RIMPE, renuncias automáticamente a la posibilidad de deducir gastos y a utilizar créditos tributarios, como el crédito del IVA. Este régimen está diseñado para la simplicidad, por lo que tu obligación se limita al pago de la cuota mensual establecida, independientemente de tus gastos operativos o inversiones.
Deja una respuesta